La tragedia giapponese e l’instabilità dei paesi nord africani riaprono prepotentemente il dibattito sulla scelta delle fonti di energia che deve fare un paese. Come tutti sappiamo, a giugno in Italia ci sarà un referendum che ci farà scegliere o rifiutare l’energia nucleare. Già nel 1987 gli italiani avevano detto NO AL NUCLEARE. In modo obsoleto l’attuale classe politica, senza un vero piano energetico per il paese, vuole tentare nuovamente di propinare gli oligarchi dell’energia nucleare (non bastavano quelli delle energie fossili!) agli italiani.
Dal mio punto di vista, chi detiene l’energia gestisce il potere sui popoli e, pertanto, un paese democratico, per potersi fregiare appieno di questa caratteristica dovrebbe, mettere a disposizione della propria gente l’energia necessaria alla quotidianità e alla vita. Naturalmente, uno stato civile dovrebbe rendere disponibile le fonti energetiche ad un costo accessibile a chiunque senza creare nessun tipo di barriera legata al ceto sociale o alla disponibilità economica. Purtroppo questo non è mai stato possibile perché gli stati stessi in giro per il mondo sono, a loro volta, alle dipendenze di altri stati che possiedono, più di altri, le risorse energetiche comunemente usate (fossili e nucleare); queste ultime pertanto, che dovrebbero essere considerate patrimonio dell’umanità (come l’acqua che beviamo o l’aria che respiriamo) diventano leve da sfruttare per esercitare il proprio potere per arricchirsi e per speculare; al primo posto, come spesso accade in ambito economico, si pone l’avidità a detrimento della democrazia e dell’eguaglianza. Gordon Gekko nel primo Wall Street diceva:”l’avidità è giusta!”
Probabilmente, la speculazione svolge una sua utilità per i mercati finanziari ed è uno degli ingredienti (da usare con moderazione nella ricetta!) del libero mercato; tuttavia, ritengo ci siano ambiti attinenti ai bisogni essenziali dell’uomo in cui l’avidità deve essere tenuta sotto controllo da appositi organismi e da un’attenta regolamentazione; ed è proprio quello che, ad esempio, non è avvenuto nell’ultima crisi dei mutui subprime statunitensi.
Ma torniamo alle fonti energetiche; il mondo, come ci rendiamo conto nella vita quotidiana, è in mano alle oligarchie delle energie fossili e del nucleare; bisogna in parte riconoscere che senza l’energia di origine fossile (petrolio, carbone e gas naturale) l’uomo moderno non potrebbe vivere; allo stato attuale oro nero, carbone e gas naturale rappresentano circa l’80% dei consumi in giro per il mondo. Tra le fonti di energia alternative solamente le biomasse (legno, rifiuti, residui vegetali, etc.) si sono ricavate un ruolo importante (stando ai dati in mio possesso che però risalgono al 2004, rappresentavano circa il 10% del consumo totale di energia). L’energia nucleare rappresenta circa il 6.5% (dati del 2004 dell’IEA). Sole e vento svolgono ancora un ruolo del tutto marginale, nonostante i mass media continuino a decantarne le lodi e ad accusare i governi riguardo la trascuratezza che nutrono nei confronti di queste due fonti di energia. La domanda è: PERCHE’ I GOVERNI MONDIALI NON CREDONO NELLE ENERGIE RINNOVABILI?! Una possibile risposta è: perché le fonti fossili di energia sono insuperabili in termini di densità di energia e densità di potenza, cioè sono in grado di fornirci enormi quantitativi di energia da concentrazioni ridotte di spazio e materia prima.
PERO’ QUESTA SITUAZIONE E’ ANCHE COLPA DEI GOVERNI perché non destinano un quantitativo sufficiente di fondi indispensabili per una ricerca scientifica che sia volta proprio ad aumentare l’efficienza, la flessibilità e la facilità di utilizzo delle fonti energetiche alternative; negli ultimi decenni tutti i paesi industrializzati hanno destinato più dell’80% dei fondi pubblici alla ricerca sull’energia nucleare, trascurando completamente le altre fonti alternative; e pensare che, stando a studi effettuati, in Italia se tutti i tetti delle case avessero pannelli solari, riusciremmo a coprire circa il 45% del fabbisogno energetico nazionale!! Senza poi contare che le energie alternative hanno spazi di miglioramento della loro efficienza, proprio in termini di densità di energia e potenza.
Gli Usa, la più grande potenza economica mondiale, sono un pessimo esempio se si guardano i dati dell’ U.S. Energy Information Administration; nel 1980 i consumi energetici americani erano così ripartiti:
Petrolio 43.8%
Natural gas 25.9%
Carbone 19.7%
Nucleare 3.5%
Bio carburanti 0%
Energie rinnovabili 7%
Nel 2009 la situazione era la seguente:
Petrolio 37.3%
Natural gas 24.7%
Carbone 20.9%
Nucleare 8.8%
Bio carburanti 1%
Energie rinnovabili 7.2%
Da questi numeri emerge che gli Usa hanno ridotto i consumi di petrolio (dal 43.8% al 37.3%) ma a favore quasi totalmente dell’energia nucleare (dal 3.5% all’8.8%).
Torniamo ora al binomio energia-democrazia. Al di là degli aspetti tecnici o di convenienza economica ed ambientale, la scelta tra energie alternative o energia nucleare è cruciale dal punto di vista socio-economico. C'è dettaglio determinante: il sole, ad esempio, è un bene a disposizione di chiunque (proprio come l’aria) mentre l’uranio no; tutti potrebbero trasformare l’energia solare in elettricità con un pannello fotovoltaico mentre per trasformare l’energia nucleare in elettricità occorre una centrale. Questa considerazione è importante per capire perchè il nucleare sta tornando in voga, e si cerchi di farlo passare come succedaneo del petrolio. In realtà, il nucleare serve per non cambiare le cose e mantenere le rendite di posizione; è un sistema per continuare a mantenere i cittadini e i popoli nelle mani di pochi, cioè di chi detiene la fonte di energia e di chi la distribuisce. Esattamente come è per le vetuste energie fossili.
Inoltre se l’energia fosse basata sull’uranio, sarebbero ancora concepibili guerre per le fonti energetiche (come ancora avviene per il petrolio), mentre se l’energia fosse basata sul sole o il vento, le guerre non avrebbero senso perchè non avrebbe senso fare una guerra per accaparrarsi il sole! In pratica, le energie alternative sono DEMOCRAZIA, le energie fossili e l’energia nucleare sono OLIGARCHIA.
Tra l’altro, non bisogna farsi ingannare da chi parla di centrali solari o “parchi eolici”, perchè sono un meccanismo subdolo per mantenere ancora in piedi le rendite di posizione; questo perchè una centrale solare manterrebbe ancora i cittadini nello stato di dipendenza da altri, da chi trasforma l’energia. Allora, non basta lottare per le energie rinnovabili come sole e vento, occorre anche battersi per il decentramento energetico, perchè ogni cittadino possa produrre “con le proprie mani” l’energia che vuole.
Il problema è, allora, quello di delineare un nuovo modello energetico che soppianti quello prevalente, ancora incentrato sulla produzione centralizzata di energia.
Il panorama energetico globale vede la presenza di un numero limitato di industrie che concentrano (sistema centralizzato e oligarchico) la produzione elettrica in megacentrali a combustibili fossili e nucleari. L'elettricità prodotta viene immessa in grandi "scheletri" ad alta tensione, da cui si dipartono le reti che arrivano fino alle nostre abitazioni. Ovviamente questa complessa e costosa infrastruttura, incide in maniera significativa sul prezzo finale dell’energia e presenta una certa rigidità; questo perchè il flusso di elettricità viaggia in maniera unidirezionale, dal luogo di produzione a quello di consumo. In questo contesto, l’utente finale che utilizza energia riveste il ruolo passivo di semplice “consumatore” di energia.
Nel passato, la necessità di distribuire l’energia elettrica a milioni di persone, poteva giustificare la creazione di monopoli energetici. In Italia, ad esempio, il processo di nazionalizzazione dell’Enel, avvenuto negli anni sessanta, rispondeva proprio a questo tipo di esigenze: bisognava accentrare i capitali e le risorse in un’unica grande azienda pubblica per portare l’energia elettrica in tutto il Paese. Tuttavia, a partire dal 1992 è stato avviato un percorso di liberalizzazioni, che ha portato a un superamento del monopolio statale dell’energia elettrica, in favore di un regime (tuttora imperfetto) di concorrenza tra aziende energetiche, che ha offerto anche al singolo cittadino la possibilità di diventare un produttore di energia. In secondo luogo, il processo di elettrificazione del Paese è pienamente concluso; pertanto oggi bisogna arrivare ad un graduale smantellamento delle centrali e ripensare le modalità di produzione e consumo dell'energia.
La soluzione secondo gli esperti si chiama: generazione distribuita; questa rappresenta una diversa modalità di pensare e gestire la rete elettrica, basata non solo su grandi centrali collegate a reti estese di tralicci, bensì su unità produttive (campi eolici, fotovoltaici, centrali a biomasse, cogeneratori) di piccole-medie dimensioni, distribuite omogeneamente sul territorio e collegate direttamente alle utenze o comunque a reti a basso voltaggio.
Uno dei maggiori vantaggi della generazione distribuita consiste nella minore lunghezza delle reti di distribuzione e trasmissione dell’elettricità. Le lunghe reti ad alta tensione: a) perdono per strada circa il 7% dell’elettricità trasportata; b) comportano ingenti costi di costruzione e manutenzione (che paghiamo in bolletta); c) sono a costante rischio di black-out. La generazione distribuita, invece, è al riparo da questi rischi, perché: a) avvicina la centrale elettrica, o meglio più centrali elettriche interconnesse, al luogo di utilizzo finale dell’energia; b) aumenta l’affidabilità della rete, poiché il fermo di un impianto non comporta l’interruzione della fornitura, ma viene compensato dalla presenza delle altre centrali. La rete elettrica deve trasformarsi gradualmente da rete "passiva", in cui l'elettricità semplicemente scorre dal luogo di produzione a quello di consumo, a rete "attiva" e "intelligente" (smart grid), capace di gestire e regolare più flussi elettrici che viaggiano in maniera discontinua e bidirezionale. E’ difficile immaginare, all’interno dell’attuale contesto centralizzato, la possibilità di un accesso "democratico" alle risorse energetiche da parte dei singoli individui e delle comunità locali. Ma nella prospettiva di un graduale decentramento della produzione energetica nelle mani di milioni o miliardi di piccoli produttori, viene meno il ruolo e la stessa ragion d’essere dei grandi gruppi energetici, che con le loro lunghe catene di approvvigionamento delle risorse rappresentano il principale elemento di rigidità e di conflitti all'interno dell’economia globalizzata. La scelta di “regionalizzare” l’economia energetica, oltre ad assicurare uno sviluppo locale davvero sostenibile, favorisce una progressiva autonomia politica dai paesi produttori.
Ma quando si parla di democrazia dell’energia non ci si riferisce solamente alla libertà del cittadino di prodursi l’energia necessaria; il riferimento è anche al rapporto tra risorse naturali di un paese, il suo progresso economico ed il suo livello di democrazia.
Due autori (Sachs e Warner) tra il 1995 ed il 2001 hanno studiato il rapporto tra le risorse naturali di un paese e la sua prestazione economica e hanno dimostrato l’esistenza di un rapporto negativo tra i due fattori: i paesi con abbondanza di risorse hanno goduto di un tasso di crescita minore rispetto ai paesi poveri di risorse. Di conseguenza, la loro ipotesi è che le risorse non siano tanto una benedizione per lo sviluppo economico quanto, piuttosto, una maledizione, che limita la crescita e il progresso socio-economico. Diversi sono gli elementi che sembrano dar ragione a queste teorie. I paesi ricchi di risorse naturali crescono in media più lentamente rispetto a quelli poveri di risorse (è la cosidetta maledizione delle risorse naturali). Tuttavia, ci sono alcuni paesi ricchi di risorse che sono cresciuti molto velocemente e per i quali le risorse naturali sono, al contrario, una benedizione. Questo fa sì che la prova non confermi un effetto unico delle risorse sullo sviluppo/crescita (vedi Robinson et al, 2006). L’analisi teorica ed empirica si è allora focalizzata sulle ragioni per cui le risorse naturali sono una benedizione in alcuni paesi e una maledizione in altri. I fallimenti politici sono stati identificati come le cause principali: la qualità delle istituzioni è un fattore decisivo nel determinare se le risorse naturali siano una benedizione o una maledizione (vedi Mahlum, Moene e Torvik, 2006). I risultati empirici suggeriscono anche una causalità inversa: le risorse naturali hanno proprietà antidemocratiche: la ricchezza di petrolio e minerali tende a rendere i paesi meno democratici (vedi Ross, 2001) e molte rivoluzioni sono legate alle rendite derivate dalle risorse naturali (vedi Collier e Hoeffler, 1998 e 2005). Cosa spiega la maledizione? In primo luogo, un boom di risorse naturali (come la scoperta di un nuovo bacino petrolifero), con i suoi potenti effetti sulle esportazioni, porta a una sopravvalutazione della valuta nazionale. Nello stesso tempo, il grande afflusso di entrate nel paese incoraggia la domanda interna e avvia pressioni inflazionistiche, particolarmente per i beni non commerciali. Entrambi i fenomeni tagliano fuori i settori commerciali, nei quali i profitti si riducono perché le vendite avvengono a prezzi internazionali dati, danneggiando, così, lo sviluppo complessivo del paese. Questa spirale stagflazionaria negativa è la cosiddetta “malattia olandese”. In secondo luogo, i paesi che si appoggiano sulle proprie risorse naturali possono, inavvertitamente o deliberatamente, non investire in risorse umane. Dal momento che, nelle economie contemporanee, queste rappresentano il carburante principale di una crescita sostenuta, i paesi ricchi di risorse naturali si trovano imprigionati nella trappola della povertà. In terzo luogo, come generalizzazione dell’argomento precedente, l’abbondanza di risorse naturali può dare ai cittadini e ai governi un falso senso di sicurezza, determinando la non-implementazione di politiche economiche efficienti, che incrementino la crescita. Inoltre, secondo Robinson et al. (2006) e Mehlum et al. (2006), l’impatto delle risorse sulla crescita dipende in modo cruciale dalla qualità delle istituzioni politiche e, in particolare, dal livello di corruzione del settore pubblico. Mehlum et al. mostrano che le differenze in termini di crescita economica tra i paesi ricchi di risorse è dovuta al modo in cui sono distribuite le rendite. Alcuni paesi hanno istituzioni che favoriscono i produttori e il reinvestimento delle rendite, mentre altri hanno istituzioni che, “arraffando amichevolmente”, deviano le scarse risorse imprenditoriali e umane, alla ricerca di una rendita del tutto improduttiva. Di conseguenza, l’abbondanza di risorse naturali si rivela, per un paese, una maledizione o una benedizione a seconda della qualità delle sue istituzioni. Tuttavia, in questo modello emerge un problema di endogenità, e anche la causalità inversa deve essere presa in considerazione: l’abbondanza di risorse può condurre governi e produttori a implementare la ricerca di rendita, portando, così, alla corruzione e a “istituzioni che arraffano amichevolmente”. In casi estremi, per evitare la redistribuzione della ricchezza prodotta, la ricerca di rendita può assumere la forma di governi autoritari.
M. Ross (2001) si chiede se il petrolio ostacoli la democrazia. Dal momento che Ross è uno scienziato politico e non un economista, egli non guarda all’interazione tra risorse e istituzioni nel determinare la prestazione economica di un paese, ma concentra la propria attenzione sul rapporto tra risorse naturali (prima di tutto energetiche) e democrazia. Inoltre, egli cerca di individuare delle prove da confrontare con le diverse teorie articolate per dare ragione di quel rapporto. Secondo Ross, queste teorie possono essere divise in due categorie: quelle che suggeriscono che la ricchezza prodotta dal petrolio porti i governi a ridimensionare il loro intervento di promozione dello sviluppo economico (attraverso politiche educative inefficaci, corruzione, ecc.) e quelle che suggeriscono che la ricchezza generata dal petrolio renda i paesi meno democratici. In secondo luogo, la sua analisi si sviluppa a ridosso di due dimensioni distinte: da una parte, quella geografica, rispetto alla quale cerca di verificare se non vi sia un nesso causale tra la prestazione (non) democratica di particolari gruppi di paesi e le loro specifiche caratteristiche culturali e storiche (come, ad esempio, il Medio Oriente e la sua cultura islamica); dall’altra, la dimensione settoriale, con la stima degli effetti generati dai diversi tipi di risorse primarie. Ross individua tre meccanismi causali fondamentali che possono spiegare il legame tra ricchezza di risorse energetiche e governo autoritario:
a) L’effetto rendita - I paesi ricchi di gas, petrolio o altre risorse naturali traggono molte delle proprie entrate da tasse sui bolli, sui diritti o sulle esportazioni. Queste attività orientate alla ricerca di rendita possono essere destinate a un alleggerimento della pressione fiscale, che, altrimenti, potrebbe determinare una richiesta di maggiore responsabilità. Questo può verificarsi in tre modi. In primo luogo, attraverso un effetto tassazione. Dal momento che i governi traggono sufficienti entrate dal petrolio o da altre risorse, non hanno bisogno di imporre budget rigidi e/o tasse pesanti sui cittadini e, in questo modo, ridimensionano il controllo sull’attività di governo e rendono la pacificazione fiscale più efficace. In secondo luogo, attraverso un effetto spesa, per cui le entrate derivate dal petrolio possono essere (almeno parzialmente) usate per spese generali e per il patronato, in modo da attenuare le latenti pressioni per la democratizzazione. In terzo luogo, attraverso un effetto di formazione di gruppo: i governi possono usare il loro denaro per corrompere o prevenire la formazione di gruppi sociali indipendenti, che potrebbero tendere alla rivendicazione di diritti politici.
b) L’effetto di repressione - Questa storia (dal carattere marcatamente politico) si sviluppa come segue: la ricchezza generata dal petrolio può indurre i governi a spendere di più per la sicurezza interna, bloccando, così, le aspirazioni democratiche della popolazione. A un governo che abbia più denaro a disposizione costa meno essere autoritario, per evitare di condividere la propria rendita con la popolazione. Questa tesi trova corrispondenza nei risultati raggiunti da Collier e Hoeffler (1998), secondo i quali l’abbondanza di risorse naturali aumenta la probabilità di guerre civili, dal momento che il beneficio atteso dalla vittoria è più alto per i diversi azionisti (governi, opposizioni, partiti politici, gruppi etnici, oligarchie).
c) L’effetto di modernizzazione - La democrazia deriva da un insieme di cambiamenti politici ed economici che includono la specializzazione occupazionale, l’urbanizzazione e alti livelli di istruzione. Nessuno di questi cambiamenti si verifica facilmente in un paese caratterizzato dall’abbondanza di risorse: la forza lavoro è intrappolata nel settore energetico e non si sposta verso quello manifatturiero e dei servizi, i cittadini non sono costretti a muoversi verso le città e il fatto che non vi siano necessità economiche riduce lo sforzo di investire in capitale umano. Come effetto collaterale, è noto che la pressione democratica è inferiore quando ci sono cittadini meno istruiti e l’effetto, dunque, si rafforza. I risultati dell’analisi empirica di Ross sono coerenti con la teoria e possono essere sintetizzati come segue: in primo luogo, il petrolio e gli altri combustibili fossili (gas, carbone) danneggiano la democrazia. In secondo luogo, le risorse energetiche la inibiscono nei paesi poveri, mentre nei paesi ricchi questo legame non è statisticamente rilevante. In terzo luogo, questo legame non è una caratteristica esclusiva dell’Estremo Oriente, ma risulta valido a livello globale. In quarto luogo, tutte le risorse, comprese le ricchezze che non derivano dai combustibili fossili, ostacolano la democrazia. In quinto luogo, i canali presentati sopra, ovvero l’effetto rendita, l’effetto di repressione e quello di modernizzazione, sono supportati solo da una debole dimostrazione.
Alla fine di questa lunga analisi le mie conclusioni sono le seguenti:
1) I Governi mondiali non stanno investendo a sufficienza nelle energie rinnovabili ma sono ancora legati a filo doppio alle energie fossili e al nucleare;
2) I Governi non vogliono rendere DEMOCRATICO l’uso dell’energia; vogliono invece mantenere il controllo su noi cittadini trasferendo il potere dagli oligarchi delle energie fossili a quelli del nucleare;
3) Non basta lottare per le energie rinnovabili come sole e vento, occorre anche battersi per il decentramento energetico, perchè ogni cittadino possa produrre “con le proprie mani” l’energia che vuole, creando un nuovo modello di produzione energetico (generazione distribuita di energia) che soppianti quello attuale che è di tipo accentrato, non flessibile e costoso;
4) La rete elettrica deve trasformarsi gradualmente da rete "passiva", in cui l'elettricità semplicemente scorre dal luogo di produzione a quello di consumo, a rete "attiva" e "intelligente" (smart grid) che gestisce e regola più flussi elettrici che viaggiano in maniera bidirezionale;
5) I paesi con abbondanza di risorse hanno goduto di un tasso di crescita minore rispetto ai paesi poveri di risorse; quindi le risorse naturali non sono una benedizione per lo sviluppo economico di un paese ma una maledizione che limita la crescita e il progresso socio-economico (maledizione delle risorse naturali);
6) La qualità delle istituzioni (e il suo livello di corruzione) è un fattore decisivo nel determinare se le risorse naturali siano una benedizione o una maledizione. I risultati empirici suggeriscono anche una causalità inversa: le risorse naturali hanno proprietà antidemocratiche: la ricchezza di petrolio e minerali tende a rendere i paesi meno democratici e molte rivoluzioni sono legate alle rendite derivate dalle risorse naturali;
7) Per tutte le ragioni esposte le risorse naturali non devono essere considerate un bene di proprietà del paese in cui si trovano ma un bene dell’umanità esente da possibilità di profitto o speculazione.
Visualizzazione post con etichetta L'angolo della polemica costruttiva. Mostra tutti i post
Visualizzazione post con etichetta L'angolo della polemica costruttiva. Mostra tutti i post
domenica 20 marzo 2011


giovedì 10 marzo 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - L'inconsistenza della politica monetaria della BCE
L'ultimo numero della mia Newsletter ha scatenato il Vostro interesse e, come spesso accade negli ultimi tempi, avete riempito di mail la mia casella di posta elettronica con domande, richieste di supporto e spiegazioni che difficilmente riuscirò ad esaudire. Voglio però tornare sull'argomento e approfittare per fornirvi qualche ulteriore dettaglio che spiega la mia attuale posizione molto critica nei confronti dell'operato di Trichet & CO.
Come sapete, la notizia degli ultimi giorni è che la BCE ha, di fatto, preannunciato un rialzo dei tassi di interesse, lasciando la stragrande maggioranza degli investitori (compreso il sottoscritto) senza parole. Nella Newsletter ho fatto un parallelo con il 2008 quando nel mese di luglio la BCE mosse al rialzo i tassi, per poi rendersi conto dell'enorme errore compiuto solo poco tempo dopo. Vi ho evidenziato che, rispetto ad allora, ci sono alcune differenze dovute ad un diverso contesto di crescita economica in cui ci troviamo oggi. In questo post voglio portarvi altri spunti di riflessione e commentare insieme a voi qualche numero.
Partiamo dal leverage: i miei lettori storici sanno quello che vado sostenendo da quando il blog è nato e cioè che gli anni che stiamo vivendo attualmente sono di "digestione" degli eccessi che il mondo sviluppato aveva ingurgitato sino al 2000 (scoppio della bolla tecnologica). In questo sboom il motore principale è deflazionistico e non inflazionistico come vuole farci credere la BCE nella sua battaglia sconclusionata contro fantomatici mulini a vento. Nel contesto di crisi economica e finanziaria che ha caratterizzato gli ultimi dieci anni i prezzi dei beni e dei servizi sono stati mantenuti schiacciati verso il basso. A questo proposito ha contribuito anche il fenomeno di delocalizzazione della produzione attuato dai Paesi occidentali verso le economie emergenti.
In secondo luogo, in un contesto di sboom le aziende e le famiglie devono smaltire la "sbornia" da eccesso di debito e, effettivamente, questo processo è in corso. Il problema però è che in area Euro l'eccesso di leverage si annida proprio nei Paesi periferici (Irlanda, Portogallo e Spagna) come si vede dal primo grafico che Vi allego.

Allora, i Paesi più vulnerabili sono quelli che hanno usato di più l'effetto leva per indebitarsi; cosa provocherebbe a questi Paesi un rialzo dei tassi? La risposta è scontata; proprio recentemente, tra l'altro, il ministro del Tesoro portoghese ha sollecitato le Autorità europee ad intervenire al più presto per rafforzare i meccanismi di salvataggio poichè i tassi di interesse che il Portogallo sta pagando ai creditori che detengono il suo debito non potranno essere pagati per un periodo di tempo prolungato. Ovviamente l'orientamento espresso da Trichet riguardo un possibile rialzo dei tassi in aprile sta continuando a muovere al rialzo i tassi di mercato. Quindi tutti coloro i quali dicono che la mossa era già scontata dal mercato dicono una sciocchezza. Trichet ha dato benzina al motore, del rialzo dei tassi sui mercati obbligazionari, già acceso da alcuni mesi, grazie ai segnali di ripresa dell'economia.
E veniamo ad un secondo punto: qual'è il giusto tasso di riferimento in area Euro? Nella mia Newsletter ho segnalato come, considerando l'area Euro nel suo complesso, il tasso di riferimento dovrebbe essere più basso (allo 0.20%-0.25%) secondo quanto suggerisce un'importante teoria, cioè la Taylor Rule. Se poi consideriamo i Paesi evidenziando i periferici (Spagna, Irlanda, Grecia e Portogallo) rispetto alla Germania, dal grafico in basso si vede come nei primi il tasso di riferimento dovrebbe essere a
-4.6% (cioè addirittura negativo!), mentre in Germania dovrebbe essere al 4.5%! Pazzesco no?!

Com'è possibile in una situazione di estrema eterogeneità, come quella attuale, pretendere di condurre una politica monetaria comune?! E poi con la prosopopea di "Erostrato Trichet" che vede solo la Core inflation come l'unico dei mali del Vecchio Continente. Ragazzi questa è roba vecchia, vetusta come il 99% dei politici che ci ritroviamo in Italia! Ma dalla BCE si "tuona" che "le banche centrali in giro per il mondo si muoveranno in modo coordinato per sconfiggere il serpente, il male dell'inflazione". Sicuro! Infatti la Bank of England ha appena deciso di non toccare i tassi di interesse nonostante la break-even inflation sia intorno al 4%, così come aveva fatto a giugno del 2009 quando c'era stato un altro allungo della break-even inflation al 4.5% ma, in modo lungimirante, non si è fatta prendere la mano come sta facendo la BCE (per il momento solo con dichiarazioni hawkish).

Cosa dire infine dell'ultimo grafico che vi propongo?

Proprio nei Paesi più vulnerabili la maggior parte delle persone (settore privato) ha aperto mutui a tasso variabile e un rialzo dei tassi provocherebbe un aumento della rata da pagare; di fatto l'effetto già lo si vede perchè i tassi di mercato stanno già salendo ma, gli annunci della BCE non fanno che peggiorare ulteriormente la situazione.
Concludendo, la politica monetaria della BCE così come viene condotta serve a poco e gli annunci dei suoi esponenti sono quanto di più deleterio ci si possa augurare per il delicato scenario congiunturale che stiamo vivendo.
Come sapete, la notizia degli ultimi giorni è che la BCE ha, di fatto, preannunciato un rialzo dei tassi di interesse, lasciando la stragrande maggioranza degli investitori (compreso il sottoscritto) senza parole. Nella Newsletter ho fatto un parallelo con il 2008 quando nel mese di luglio la BCE mosse al rialzo i tassi, per poi rendersi conto dell'enorme errore compiuto solo poco tempo dopo. Vi ho evidenziato che, rispetto ad allora, ci sono alcune differenze dovute ad un diverso contesto di crescita economica in cui ci troviamo oggi. In questo post voglio portarvi altri spunti di riflessione e commentare insieme a voi qualche numero.
Partiamo dal leverage: i miei lettori storici sanno quello che vado sostenendo da quando il blog è nato e cioè che gli anni che stiamo vivendo attualmente sono di "digestione" degli eccessi che il mondo sviluppato aveva ingurgitato sino al 2000 (scoppio della bolla tecnologica). In questo sboom il motore principale è deflazionistico e non inflazionistico come vuole farci credere la BCE nella sua battaglia sconclusionata contro fantomatici mulini a vento. Nel contesto di crisi economica e finanziaria che ha caratterizzato gli ultimi dieci anni i prezzi dei beni e dei servizi sono stati mantenuti schiacciati verso il basso. A questo proposito ha contribuito anche il fenomeno di delocalizzazione della produzione attuato dai Paesi occidentali verso le economie emergenti.
In secondo luogo, in un contesto di sboom le aziende e le famiglie devono smaltire la "sbornia" da eccesso di debito e, effettivamente, questo processo è in corso. Il problema però è che in area Euro l'eccesso di leverage si annida proprio nei Paesi periferici (Irlanda, Portogallo e Spagna) come si vede dal primo grafico che Vi allego.

Allora, i Paesi più vulnerabili sono quelli che hanno usato di più l'effetto leva per indebitarsi; cosa provocherebbe a questi Paesi un rialzo dei tassi? La risposta è scontata; proprio recentemente, tra l'altro, il ministro del Tesoro portoghese ha sollecitato le Autorità europee ad intervenire al più presto per rafforzare i meccanismi di salvataggio poichè i tassi di interesse che il Portogallo sta pagando ai creditori che detengono il suo debito non potranno essere pagati per un periodo di tempo prolungato. Ovviamente l'orientamento espresso da Trichet riguardo un possibile rialzo dei tassi in aprile sta continuando a muovere al rialzo i tassi di mercato. Quindi tutti coloro i quali dicono che la mossa era già scontata dal mercato dicono una sciocchezza. Trichet ha dato benzina al motore, del rialzo dei tassi sui mercati obbligazionari, già acceso da alcuni mesi, grazie ai segnali di ripresa dell'economia.
E veniamo ad un secondo punto: qual'è il giusto tasso di riferimento in area Euro? Nella mia Newsletter ho segnalato come, considerando l'area Euro nel suo complesso, il tasso di riferimento dovrebbe essere più basso (allo 0.20%-0.25%) secondo quanto suggerisce un'importante teoria, cioè la Taylor Rule. Se poi consideriamo i Paesi evidenziando i periferici (Spagna, Irlanda, Grecia e Portogallo) rispetto alla Germania, dal grafico in basso si vede come nei primi il tasso di riferimento dovrebbe essere a
-4.6% (cioè addirittura negativo!), mentre in Germania dovrebbe essere al 4.5%! Pazzesco no?!
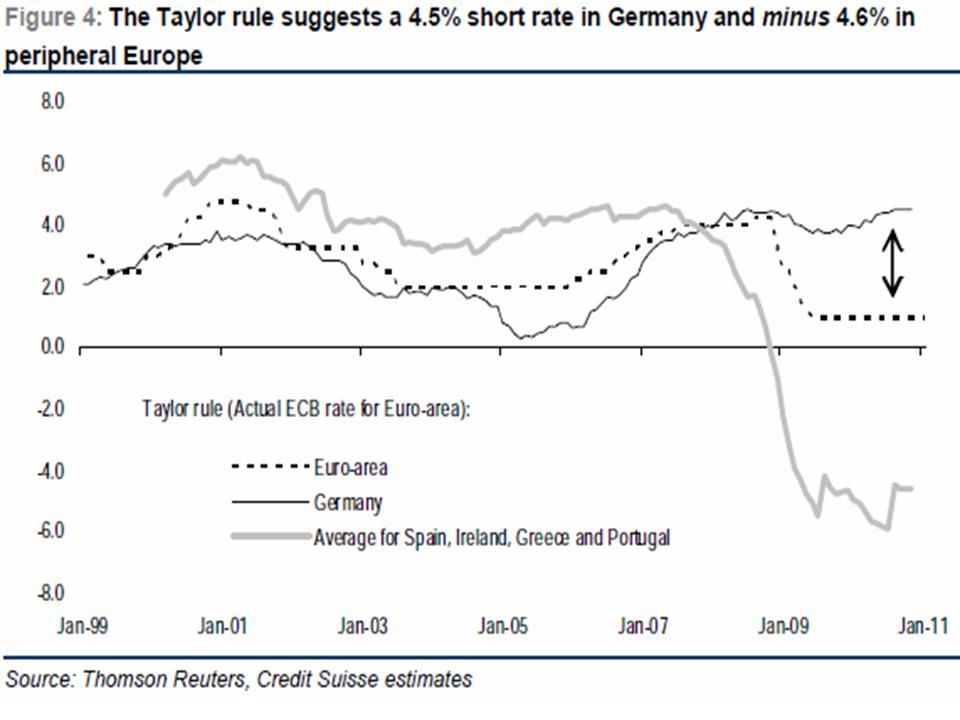
Com'è possibile in una situazione di estrema eterogeneità, come quella attuale, pretendere di condurre una politica monetaria comune?! E poi con la prosopopea di "Erostrato Trichet" che vede solo la Core inflation come l'unico dei mali del Vecchio Continente. Ragazzi questa è roba vecchia, vetusta come il 99% dei politici che ci ritroviamo in Italia! Ma dalla BCE si "tuona" che "le banche centrali in giro per il mondo si muoveranno in modo coordinato per sconfiggere il serpente, il male dell'inflazione". Sicuro! Infatti la Bank of England ha appena deciso di non toccare i tassi di interesse nonostante la break-even inflation sia intorno al 4%, così come aveva fatto a giugno del 2009 quando c'era stato un altro allungo della break-even inflation al 4.5% ma, in modo lungimirante, non si è fatta prendere la mano come sta facendo la BCE (per il momento solo con dichiarazioni hawkish).

Cosa dire infine dell'ultimo grafico che vi propongo?

Proprio nei Paesi più vulnerabili la maggior parte delle persone (settore privato) ha aperto mutui a tasso variabile e un rialzo dei tassi provocherebbe un aumento della rata da pagare; di fatto l'effetto già lo si vede perchè i tassi di mercato stanno già salendo ma, gli annunci della BCE non fanno che peggiorare ulteriormente la situazione.
Concludendo, la politica monetaria della BCE così come viene condotta serve a poco e gli annunci dei suoi esponenti sono quanto di più deleterio ci si possa augurare per il delicato scenario congiunturale che stiamo vivendo.
giovedì 3 febbraio 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - Un incontro deludente
Nei giorni scorsi sono stato a Roma. L'appuntamento lo attendevo da giorni, un po' come un bambino; avrei incontrato un GURU del mondo dei mercati finanziari, una leggenda del mondo delle commodities. In viaggio, mentre mi dirigevo all'appuntamento, mi tornavano in mente le scene del mitico film "una poltrona per due". Avrete già capito di chi sto parlando: JIM ROGERS, il mago delle materie prime. Ero stato invitato ad un convegno organizzato da una famosa banca estera nella capitale e già mi gongolavo pensando a quante idee di investimento potevo desumere da un incontro così. E invece mi sbagliavo di grosso. La conferenza è stata di una noia mortale; anche gli altri relatori sono stati davvero molto deludenti (non cito per decoro il relatore di Prometeia che ha fatto un intervento da scuole elementari della finanza).
Il vecchio Jim mi è parso decisamente invecchiato (e ingrassato); la sua presentazione è stata più incentrata sulla sua famiglia che sulle commodities (ha fatto vedere delle foto dei suoi familiari!!); Rogers si è dichiarato essere un cattivo commodity picker!!! Ha disegnato il solito scenario secolare positivo (della serie: comprate le materie prime che vedrete, entro 50 anni saliranno!!) e ha speso due parole in croce sul petrolio. Veramente una delusione! Non vi dico poi la traduttrice che era stata assoldata per tradurre l'intervento: INASCOLTABILE! Vi dico solo che traduceva il termine SHORT con BREVE!!!
Colpa mia...la prossima volta andrò ad ascoltare emeriti sconosciuti piuttosto che blasonati GURU.....
Il vecchio Jim mi è parso decisamente invecchiato (e ingrassato); la sua presentazione è stata più incentrata sulla sua famiglia che sulle commodities (ha fatto vedere delle foto dei suoi familiari!!); Rogers si è dichiarato essere un cattivo commodity picker!!! Ha disegnato il solito scenario secolare positivo (della serie: comprate le materie prime che vedrete, entro 50 anni saliranno!!) e ha speso due parole in croce sul petrolio. Veramente una delusione! Non vi dico poi la traduttrice che era stata assoldata per tradurre l'intervento: INASCOLTABILE! Vi dico solo che traduceva il termine SHORT con BREVE!!!
Colpa mia...la prossima volta andrò ad ascoltare emeriti sconosciuti piuttosto che blasonati GURU.....
domenica 19 settembre 2010
DAL LABORATORIO DEI MERCATI FINANZIARI - Gli ingredienti di una crisi economica
In questo post voglio parlarvi di un economista italiano che apprezzo e di cui leggo spesso i contributi: Paolo Manasse.
Non voglio assolutamente fare pubblicità e, tra l'altro, il prof. Manasse non ne ha certamente bisogno visto che, ad esempio, tra le sue svariate attività di ricerca, collabora attivamente con Nouriel Roubini.
In ogni caso voglio segnalarvi il suo blog:
http://paolomanasse.blogspot.com/
In particolare, mi soffermo sull'ultimo articolo che l'economista ha scritto (in collaborazione con Giulio Trigilia); ecco il link all'articolo:
http://paolomanasse.blogspot.com/2010/09/il-costo-dellinstabilita-politica.html
Nell'articolo in questione si parla di quelle che possono essere le avvisaglie di crisi di un Paese; ebbene, l’incertezza dovuta alla prossimità delle elezioni politiche, insieme a un regime di cambio fisso (l'euro nel nostro caso) ed alla necessità di finanziare a breve termine un elevato ammontare di debito in scadenza, costituiscono, secondo Manasse e Trigilia, una delle più affidabili avvisaglie di crisi economica.
Nell'articolo poi, viene individuata una correlazione positiva e statisticamente significativa tra conflittualità della maggioranza di governo (misurata con la frequenza relativa con la quale da gennaio a oggi sono state effettuate su internet ricerche contenenti le parole “italian government”) e tassi a lunga di quel Paese. Se aumenta l'incertezza (come è successo negli ultimi mesi) salgono i tassi a lunga del Paese (l'Italia in questo caso) con un aggravio di costi per il pagamento del debito per il Paese stesso.
Il governo italiano, pertanto, farebbe bene a seguire il monito del Capo dello Stato e a risolvere velocemente la perdurante incertezza sulla durata della legislatura. A proposito di incertezza, stiamo ancora aspettando la nomina del nuovo Ministro dello Sviluppo.....
Non voglio assolutamente fare pubblicità e, tra l'altro, il prof. Manasse non ne ha certamente bisogno visto che, ad esempio, tra le sue svariate attività di ricerca, collabora attivamente con Nouriel Roubini.
In ogni caso voglio segnalarvi il suo blog:
http://paolomanasse.blogspot.com/
In particolare, mi soffermo sull'ultimo articolo che l'economista ha scritto (in collaborazione con Giulio Trigilia); ecco il link all'articolo:
http://paolomanasse.blogspot.com/2010/09/il-costo-dellinstabilita-politica.html
Nell'articolo in questione si parla di quelle che possono essere le avvisaglie di crisi di un Paese; ebbene, l’incertezza dovuta alla prossimità delle elezioni politiche, insieme a un regime di cambio fisso (l'euro nel nostro caso) ed alla necessità di finanziare a breve termine un elevato ammontare di debito in scadenza, costituiscono, secondo Manasse e Trigilia, una delle più affidabili avvisaglie di crisi economica.
Nell'articolo poi, viene individuata una correlazione positiva e statisticamente significativa tra conflittualità della maggioranza di governo (misurata con la frequenza relativa con la quale da gennaio a oggi sono state effettuate su internet ricerche contenenti le parole “italian government”) e tassi a lunga di quel Paese. Se aumenta l'incertezza (come è successo negli ultimi mesi) salgono i tassi a lunga del Paese (l'Italia in questo caso) con un aggravio di costi per il pagamento del debito per il Paese stesso.
Il governo italiano, pertanto, farebbe bene a seguire il monito del Capo dello Stato e a risolvere velocemente la perdurante incertezza sulla durata della legislatura. A proposito di incertezza, stiamo ancora aspettando la nomina del nuovo Ministro dello Sviluppo.....
domenica 24 gennaio 2010
DAL LABORATORIO DEI MERCATI FINANZIARI - Il ruolo delle banche centrali
Quando leggo certi articoli rimango, sinceramente, molto perplesso. Mi riferisco a quello pubblicato su Il Sole 24 Ore di venerdì 22 gennaio a pagina 12, di Donato Masciandaro.
L’articolo, intitolato “Giù le mani dalle banche centrali”, è una difesa a spada tratta, riguardo l’autonomia delle banche centrali, alla luce della crisi vissuta dall’economia globale.
In apparenza, la causa dell’indipendenza e dell’autonomia appare sacrosanta, tuttavia mi preme fare alcune considerazioni, entrando in punta di piedi nel dibattito in corso, riguardo il ruolo che dovranno giocare le banche centrali in futuro.
L’articolo evidenzia la differenza tra banca centrale monetarista, che si pone come unico obiettivo quello della stabilità dei prezzi e banca centrale di stampo keynesiano, che tende ad avere responsabilità anche nell’ambito della vigilanza. Masciandaro scrive:”Finora infatti le banche centrali monetariste hanno ben perseguito il loro obiettivo primario: il controllo dell’inflazione, soprattutto nelle economie sviluppate. In secondo luogo, le banche centrali monetariste, almeno finora, hanno tutelato meglio anche la stabilità monetaria”.
Masciandaro prosegue ancora:”Dunque, dopo la lezione della crisi, la ricetta dovrebbe essere: mantenere le banche centrali indipendenti nella gestione della politica monetaria, evitando che si occupino anche della vigilanza”. In altre parole, l’autore sarebbe per una banca centrale di stampo monetarista che mantenga la propria indipendenza. Ebbene, questa soluzione significherebbe non avere colto appieno il messaggio che questa crisi ci ha dato. Il vero problema, a mio avviso, non è lo scegliere tra l’impostazione monetarista o quella keynesiana ma piuttosto quello di riconoscere ed ammettere, innanzitutto, che gli obiettivi di stabilità dei prezzi e monetaria, nel corso degli ultimi anni, non sono stati pienamente raggiunti. Le ragioni di questo parziale fallimento sono legate, in parte, ad effettivi casi di incapacità di alcuni banchieri centrali e, in larga misura, alla manifesta impossibilità di prevedere l’andamento futuro delle principali variabili macroeconomiche. Come si fanno ad utilizzare strumenti di politica monetaria in modo efficace quando le decisioni si basano su variabili macroeconomiche difficili da prevedere?! Un banale esempio? Negli Usa vengono fornite a distanza di tempo 3 stime del Pil che cambiano anche molto l’una dall’altra.
Tornando ai risultati ottenuti dalle banche centrali, cito un solo esempio: la situazione di deflazione in cui versa da molti anni il Giappone ed in cui potrebbero cadere altre economie, come quella statunitense, qualora la Federal Reserve sbagli nel giocare la carta della exit strategy. In effetti, tenendo conto delle distorsioni nelle misurazioni standard dei prezzi a livello aggregato, la frequenza trimestrale di una “deflazione effettiva” è aumentata sensibilmente negli ultimi anni (si veda la tabella seguente). La recente esperienza giapponese e quella della Grande Depressione mostrano con chiarezza come un contesto apparentemente favorevole di bassa inflazione possa cedere il posto a una deflazione dirompente.
La tabella qui in basso mostra in percentuale il numero di trimestri in cui i diversi Paesi esaminati hanno sperimentato livelli di crescita dei prezzi sotto 1%.

Inoltre, l’uso indiscriminato della leva monetaria è stata una delle principali cause dell’instabilità e delle bolle finanziarie susseguitesi una di seguito all’altra: dalla bolla tecnologica degli anni duemila a quella dei mutui subprime e del mercato immobiliare Americano del 2007, con conseguenze pesanti sull’economia reale e sull’andamento dei mercati finanziari. A che prezzo quindi, le banche centrali hanno perseguito, senza raggiungerli pienamente, i loro obiettivi di controllo dell’inflazione e di stabilità monetaria?! Qual’è stato il costo sociale delle politiche monetarie adottate dalle banche centrali?!Masciandaro sostiene poi che “le banche centrali monetariste, almeno finora, hanno tutelato meglio anche la stabilità monetaria.”
Non entro nel merito della scelta tra banca centrale monetarista e keynesiana; se per stabilità monetaria l’autore intende il contenimento delle oscillazioni dei cambi, sinceramente non mi risulta che l’obiettivo sia stato raggiunto; cito un solo esempio: il dollar index, indice paniere delle principali valute contro il dollaro americano solo negli ultimi due anni è andato da 72 a 88 e poi è tornato a 74; un range di escursione di oltre il 20%. Questa si chiama stabilità monetaria?! La stabilità monetaria non è perseguibile in un regime di cambi flessibili, in un contesto cioè dove il rapporto di cambio si muove, si aggiusta (anzi si deve aggiustare!) in funzione delle aspettative degli investitori, fungendo proprio da meccanismo riequilibratore. Ebbene, non esiste nessuna banca centrale al mondo in grado di mantenere fermo o stabile il proprio tasso di cambio. Ricordo ad esempio negli anni passati gli sforzi, completamente inutili, perseguiti da Bank of Japan per stabilizzare lo Yen. Proprio in questa fase gli Usa hanno bisogno di un dollaro debole per mitigare i disequilibri esistenti.
Tornando alle politiche monetarie, effettivamente, negli ultimi decenni del Novecento, pressoché in tutti i Paesi occidentali, ci si è orientati a considerare cruciale il controllo del tasso di inflazione. Alle banche centrali è stato affidato il compito di perseguire la stabilità dei prezzi.
Si è affermata la consapevolezza che l'inflazione comporta costi elevati agli operatori economici perché altera il valore segnaletico dei prezzi relativi nell’allocazione delle risorse. Secondo questa logica quindi la banca centrale deve porsi come obiettivo la determinazione di un tasso ottimale di inflazione che sia stabile nel tempo.
In effetti, i motivi che depongono a favore della stabilità monetaria, e quindi per una politica monetaria che si ponga l’obiettivo di stabilizzare il tasso di inflazione su un valore prossimo a zero, sono molteplici. Ad esempio, la combinazione di inflazione e sistemi tributari non perfettamente indicizzati può generare distorsioni fiscali (il cosiddetto fiscal drag).
Un tasso d’inflazione instabile poi, può dar luogo a fenomeni di illusione monetaria che induce gli operatori a adottare decisioni non corrette.
Inoltre, se l’inflazione è di per sé un fenomeno negativo l’obiettivo della stabilità monetaria ha il pregio di essere semplice e credibile per le autorità monetarie che s’impegnano a conseguirlo.
Tuttavia, affinché le politiche monetarie anti-inflazionistiche non siano socialmente costose è necessario che si verifichino tre importanti condizioni:
a) il mercato del lavoro deve trovarsi continuamente in equilibrio (non devono quindi esistere contratti di lavoro multiperiodali);
b) le aspettative non devono essere di tipo adattivo; nel caso di aspettative adattive che tendono, quindi, a modificarsi lentamente, se la banca centrale adotta una politica restrittiva, che consente di eliminare l'inflazione, ciò avverrà al prezzo di un aumento del tasso di disoccupazione nel breve periodo perchè le aspettative circa il tasso d’inflazione prevalente nel periodo successivo saranno riviste gradualmente, quindi anche i salari monetari si adegueranno con ritardo, per cui si avrà un aumento temporaneo del tasso di disoccupazione oltre il suo livello naturale.
c) le politiche monetarie annunciate devono essere credibili; se la banca centrale gode di un'elevata reputazione, non solo la soluzione non-inflazionistica risulta più facilmente raggiungibile, ma l'efficacia della politica monetaria è accresciuta, perché i segnali lanciati dalle autorità monetarie risultano credibili.
Ho seri dubbi circa la possibilità che queste tre condizioni sussistano o siano esistite simultaneamente nei periodi passati. Da qui traggo una prima importante conclusione ribadendo un concetto già espresso: la questione cruciale non è la scelta tra banche monetariste o keynesiane; la questione è: poiché le banche centrali non sono in grado di perseguire pienamente l’obiettivo di controllo dell’inflazione, anzi con le loro politiche monetarie hanno alimentato i problemi del sistema, mai come ora, dopo “la madre di tutte le crisi economiche” è necessario cogliere l’occasione per ridefinirne il loro ruolo assegnandogli obiettivi effettivamente raggiungibili e volti a creare benessere e crescita economica sostenibile. Abbiamo davanti a noi una grande possibilità: quella di definire un nuovo paradigma e di ridisegnare le regole del sistema economico. Ben vengano a questo proposito le visioni illuminate di grandi economisti come Partha Dasgupta che, ad esempio, mettono in discussione l’abc dell’economia: le modalità di calcolo del Pil di un Paese!
La questione dell’indipendenza di cui parla Masciandaro poi, è un altro nodo da chiarire.
E’ vero, l’indipendenza della banca centrale è stata introdotta in molti Paesi, con un obiettivo ben chiaro e facile da misurare: combattere l’inflazione.
Tuttavia molti autori evidenziano come i risultati ottenuti contro l’inflazione dipendano non tanto dall’indipendenza in se ma da quanto le istituzioni del Paese sono forti; l’evidenza empirica mostra come i risultati contro l’inflazione sembrano scarsi o del tutto assenti nei Paesi con istituzioni politiche troppo forti oppure deboli. Viceversa, l’effetto sull’inflazione è più forte nei Paesi con istituzioni di forza intermedia.
Pertanto, se da un lato l’indipendenza è un concetto condivisibile, dall’altro la definizione dell’indipendenza di una banca centrale non può prescindere da un’attenta analisi della qualità delle istituzioni del Paese a cui appartiene.
Dunque, bisogna ridefinire il ruolo e le responsabilità delle banche centrali alla luce dei limiti che le loro politiche, a volte dissennate, hanno mostrato avere in questi anni, modulandone l’indipendenza in funzione dei Paesi a cui appartengono.
L’articolo, intitolato “Giù le mani dalle banche centrali”, è una difesa a spada tratta, riguardo l’autonomia delle banche centrali, alla luce della crisi vissuta dall’economia globale.
In apparenza, la causa dell’indipendenza e dell’autonomia appare sacrosanta, tuttavia mi preme fare alcune considerazioni, entrando in punta di piedi nel dibattito in corso, riguardo il ruolo che dovranno giocare le banche centrali in futuro.
L’articolo evidenzia la differenza tra banca centrale monetarista, che si pone come unico obiettivo quello della stabilità dei prezzi e banca centrale di stampo keynesiano, che tende ad avere responsabilità anche nell’ambito della vigilanza. Masciandaro scrive:”Finora infatti le banche centrali monetariste hanno ben perseguito il loro obiettivo primario: il controllo dell’inflazione, soprattutto nelle economie sviluppate. In secondo luogo, le banche centrali monetariste, almeno finora, hanno tutelato meglio anche la stabilità monetaria”.
Masciandaro prosegue ancora:”Dunque, dopo la lezione della crisi, la ricetta dovrebbe essere: mantenere le banche centrali indipendenti nella gestione della politica monetaria, evitando che si occupino anche della vigilanza”. In altre parole, l’autore sarebbe per una banca centrale di stampo monetarista che mantenga la propria indipendenza. Ebbene, questa soluzione significherebbe non avere colto appieno il messaggio che questa crisi ci ha dato. Il vero problema, a mio avviso, non è lo scegliere tra l’impostazione monetarista o quella keynesiana ma piuttosto quello di riconoscere ed ammettere, innanzitutto, che gli obiettivi di stabilità dei prezzi e monetaria, nel corso degli ultimi anni, non sono stati pienamente raggiunti. Le ragioni di questo parziale fallimento sono legate, in parte, ad effettivi casi di incapacità di alcuni banchieri centrali e, in larga misura, alla manifesta impossibilità di prevedere l’andamento futuro delle principali variabili macroeconomiche. Come si fanno ad utilizzare strumenti di politica monetaria in modo efficace quando le decisioni si basano su variabili macroeconomiche difficili da prevedere?! Un banale esempio? Negli Usa vengono fornite a distanza di tempo 3 stime del Pil che cambiano anche molto l’una dall’altra.
Tornando ai risultati ottenuti dalle banche centrali, cito un solo esempio: la situazione di deflazione in cui versa da molti anni il Giappone ed in cui potrebbero cadere altre economie, come quella statunitense, qualora la Federal Reserve sbagli nel giocare la carta della exit strategy. In effetti, tenendo conto delle distorsioni nelle misurazioni standard dei prezzi a livello aggregato, la frequenza trimestrale di una “deflazione effettiva” è aumentata sensibilmente negli ultimi anni (si veda la tabella seguente). La recente esperienza giapponese e quella della Grande Depressione mostrano con chiarezza come un contesto apparentemente favorevole di bassa inflazione possa cedere il posto a una deflazione dirompente.
La tabella qui in basso mostra in percentuale il numero di trimestri in cui i diversi Paesi esaminati hanno sperimentato livelli di crescita dei prezzi sotto 1%.

Inoltre, l’uso indiscriminato della leva monetaria è stata una delle principali cause dell’instabilità e delle bolle finanziarie susseguitesi una di seguito all’altra: dalla bolla tecnologica degli anni duemila a quella dei mutui subprime e del mercato immobiliare Americano del 2007, con conseguenze pesanti sull’economia reale e sull’andamento dei mercati finanziari. A che prezzo quindi, le banche centrali hanno perseguito, senza raggiungerli pienamente, i loro obiettivi di controllo dell’inflazione e di stabilità monetaria?! Qual’è stato il costo sociale delle politiche monetarie adottate dalle banche centrali?!Masciandaro sostiene poi che “le banche centrali monetariste, almeno finora, hanno tutelato meglio anche la stabilità monetaria.”
Non entro nel merito della scelta tra banca centrale monetarista e keynesiana; se per stabilità monetaria l’autore intende il contenimento delle oscillazioni dei cambi, sinceramente non mi risulta che l’obiettivo sia stato raggiunto; cito un solo esempio: il dollar index, indice paniere delle principali valute contro il dollaro americano solo negli ultimi due anni è andato da 72 a 88 e poi è tornato a 74; un range di escursione di oltre il 20%. Questa si chiama stabilità monetaria?! La stabilità monetaria non è perseguibile in un regime di cambi flessibili, in un contesto cioè dove il rapporto di cambio si muove, si aggiusta (anzi si deve aggiustare!) in funzione delle aspettative degli investitori, fungendo proprio da meccanismo riequilibratore. Ebbene, non esiste nessuna banca centrale al mondo in grado di mantenere fermo o stabile il proprio tasso di cambio. Ricordo ad esempio negli anni passati gli sforzi, completamente inutili, perseguiti da Bank of Japan per stabilizzare lo Yen. Proprio in questa fase gli Usa hanno bisogno di un dollaro debole per mitigare i disequilibri esistenti.
Tornando alle politiche monetarie, effettivamente, negli ultimi decenni del Novecento, pressoché in tutti i Paesi occidentali, ci si è orientati a considerare cruciale il controllo del tasso di inflazione. Alle banche centrali è stato affidato il compito di perseguire la stabilità dei prezzi.
Si è affermata la consapevolezza che l'inflazione comporta costi elevati agli operatori economici perché altera il valore segnaletico dei prezzi relativi nell’allocazione delle risorse. Secondo questa logica quindi la banca centrale deve porsi come obiettivo la determinazione di un tasso ottimale di inflazione che sia stabile nel tempo.
In effetti, i motivi che depongono a favore della stabilità monetaria, e quindi per una politica monetaria che si ponga l’obiettivo di stabilizzare il tasso di inflazione su un valore prossimo a zero, sono molteplici. Ad esempio, la combinazione di inflazione e sistemi tributari non perfettamente indicizzati può generare distorsioni fiscali (il cosiddetto fiscal drag).
Un tasso d’inflazione instabile poi, può dar luogo a fenomeni di illusione monetaria che induce gli operatori a adottare decisioni non corrette.
Inoltre, se l’inflazione è di per sé un fenomeno negativo l’obiettivo della stabilità monetaria ha il pregio di essere semplice e credibile per le autorità monetarie che s’impegnano a conseguirlo.
Tuttavia, affinché le politiche monetarie anti-inflazionistiche non siano socialmente costose è necessario che si verifichino tre importanti condizioni:
a) il mercato del lavoro deve trovarsi continuamente in equilibrio (non devono quindi esistere contratti di lavoro multiperiodali);
b) le aspettative non devono essere di tipo adattivo; nel caso di aspettative adattive che tendono, quindi, a modificarsi lentamente, se la banca centrale adotta una politica restrittiva, che consente di eliminare l'inflazione, ciò avverrà al prezzo di un aumento del tasso di disoccupazione nel breve periodo perchè le aspettative circa il tasso d’inflazione prevalente nel periodo successivo saranno riviste gradualmente, quindi anche i salari monetari si adegueranno con ritardo, per cui si avrà un aumento temporaneo del tasso di disoccupazione oltre il suo livello naturale.
c) le politiche monetarie annunciate devono essere credibili; se la banca centrale gode di un'elevata reputazione, non solo la soluzione non-inflazionistica risulta più facilmente raggiungibile, ma l'efficacia della politica monetaria è accresciuta, perché i segnali lanciati dalle autorità monetarie risultano credibili.
Ho seri dubbi circa la possibilità che queste tre condizioni sussistano o siano esistite simultaneamente nei periodi passati. Da qui traggo una prima importante conclusione ribadendo un concetto già espresso: la questione cruciale non è la scelta tra banche monetariste o keynesiane; la questione è: poiché le banche centrali non sono in grado di perseguire pienamente l’obiettivo di controllo dell’inflazione, anzi con le loro politiche monetarie hanno alimentato i problemi del sistema, mai come ora, dopo “la madre di tutte le crisi economiche” è necessario cogliere l’occasione per ridefinirne il loro ruolo assegnandogli obiettivi effettivamente raggiungibili e volti a creare benessere e crescita economica sostenibile. Abbiamo davanti a noi una grande possibilità: quella di definire un nuovo paradigma e di ridisegnare le regole del sistema economico. Ben vengano a questo proposito le visioni illuminate di grandi economisti come Partha Dasgupta che, ad esempio, mettono in discussione l’abc dell’economia: le modalità di calcolo del Pil di un Paese!
La questione dell’indipendenza di cui parla Masciandaro poi, è un altro nodo da chiarire.
E’ vero, l’indipendenza della banca centrale è stata introdotta in molti Paesi, con un obiettivo ben chiaro e facile da misurare: combattere l’inflazione.
Tuttavia molti autori evidenziano come i risultati ottenuti contro l’inflazione dipendano non tanto dall’indipendenza in se ma da quanto le istituzioni del Paese sono forti; l’evidenza empirica mostra come i risultati contro l’inflazione sembrano scarsi o del tutto assenti nei Paesi con istituzioni politiche troppo forti oppure deboli. Viceversa, l’effetto sull’inflazione è più forte nei Paesi con istituzioni di forza intermedia.
Pertanto, se da un lato l’indipendenza è un concetto condivisibile, dall’altro la definizione dell’indipendenza di una banca centrale non può prescindere da un’attenta analisi della qualità delle istituzioni del Paese a cui appartiene.
Dunque, bisogna ridefinire il ruolo e le responsabilità delle banche centrali alla luce dei limiti che le loro politiche, a volte dissennate, hanno mostrato avere in questi anni, modulandone l’indipendenza in funzione dei Paesi a cui appartengono.
martedì 19 gennaio 2010
DAL LABORATORIO DEI MERCATI FINANZIARI - Eccessi e Disequilibri
L'inoltro dei primi due numeri della Financial Markets LAB newsletter ha scatenato una miriade di domande tra i miei cari lettori. La richiesta che accomuna molte delle decine di mail che ho ricevuto è: "puoi approfondire la questione dei disequilibri che si sono venuti a creare in questi ultimi anni nell'economia Usa?"
Ovviamente non mi basterebbe un post. Tuttavia qualche numero ve lo posso commentare.
Cominciamo dalla consumer spending, cioè la spesa per consumi degli americani; per anni gli yankee hanno consumato beni e servizi al di sopra delle loro possibilità; ancora oggi la spesa per consumi è su livelli insostenibili, il 71% del Pil, rispetto ai livelli del trentennio 1955-1985, quando la consumer spending si aggirava intorno al 61%-64%.
Ma le famiglie statunitensi si sono abituate a consumare indebitandosi; compro il bene che mi serve (la casa, l'automobile, etc.) anche se non me lo posso permettere. A tutt'oggi il rapporto
Household debt/gdp è su livelli stratosferici (98%) rispetto alle medie storiche (57% del Pil negli ultimi 55 anni).
Inoltre, negli ultimi anni gli americani non si sono nemmeno preoccupati di fare le formichine risparmiando, anzi! Oggi il tasso di risparmio delle famiglie è al 4.4% del reddito disponibile mentre prima degli anni '90 era tra il 7% e l'11%.
Tra le conseguenze di questi eccessi, ricordo la debacle della ricchezza netta delle famiglie, giù del 12% anno su anno (dato peggiore degli ultimi 57 anni) e il credito al consumo, sprofondato del 4% (livelli più bassi degli ultimi 44 anni).
Come può un'economia crescere in modo sano e virtuoso in presenza di questi disequilibri?! Sino a che questi ed altri parametri macroeconomici non rientreranno nelle medie storiche del passato, l'economia Usa non potrà che passare di bolla finanziaria in bolla finanziaria. Questo proprio perchè a livello finanziario i disequilibri creano crescite indiscriminate dei prezzi delle attività finanziarie.
Ovviamente non mi basterebbe un post. Tuttavia qualche numero ve lo posso commentare.
Cominciamo dalla consumer spending, cioè la spesa per consumi degli americani; per anni gli yankee hanno consumato beni e servizi al di sopra delle loro possibilità; ancora oggi la spesa per consumi è su livelli insostenibili, il 71% del Pil, rispetto ai livelli del trentennio 1955-1985, quando la consumer spending si aggirava intorno al 61%-64%.
Ma le famiglie statunitensi si sono abituate a consumare indebitandosi; compro il bene che mi serve (la casa, l'automobile, etc.) anche se non me lo posso permettere. A tutt'oggi il rapporto
Household debt/gdp è su livelli stratosferici (98%) rispetto alle medie storiche (57% del Pil negli ultimi 55 anni).
Inoltre, negli ultimi anni gli americani non si sono nemmeno preoccupati di fare le formichine risparmiando, anzi! Oggi il tasso di risparmio delle famiglie è al 4.4% del reddito disponibile mentre prima degli anni '90 era tra il 7% e l'11%.
Tra le conseguenze di questi eccessi, ricordo la debacle della ricchezza netta delle famiglie, giù del 12% anno su anno (dato peggiore degli ultimi 57 anni) e il credito al consumo, sprofondato del 4% (livelli più bassi degli ultimi 44 anni).
Come può un'economia crescere in modo sano e virtuoso in presenza di questi disequilibri?! Sino a che questi ed altri parametri macroeconomici non rientreranno nelle medie storiche del passato, l'economia Usa non potrà che passare di bolla finanziaria in bolla finanziaria. Questo proprio perchè a livello finanziario i disequilibri creano crescite indiscriminate dei prezzi delle attività finanziarie.
domenica 15 marzo 2009
DAL LABORATORIO DEI MERCATI FINANZIARI - Mercati finanziari e bufale

Sui mercati finanziari è comparsa una nuova bufala: quella sui Paesi dell'Est.
Nelle scorse settimane tutti abbiamo visto crollare letteralmente le principali Piazza azionarie; le ragioni alla base di tale crollo sono state, da un lato, i timori per i bilanci delle banche, dall'altro, la notizia dei 1700 miliardi di debiti che i Paesi dell'Est europeo avrebbero vantato nei confronti delle banche e dei Paesi della West Europe. La discesa dei corsi azionari ha provocato rotture di tipo tecnico che, per noi addetti ai lavori, rappresentano segnali molto preoccupanti. Avevo parlato del rischio di discese da parte dello S&P500 al di sotto della fascia 770-740 e della gravità di un accadimento di tale portata.
A distanza di qualche settimana il fatto nuovo è la smentita avvenuta sulle pagine del Financial Times dei 1700 miliardi di debiti e di un deciso ridimensionamento di tale somma (ora si parla di 297 miliardi).
Ma com'è possibile che possano essere diffuse sul mercato notizie così grossolane?! Queste sviste su dati così importanti mi ricordano le revisioni dei dati sugli utili aziendali o sui dati macroeconomici, cui assistiamo con grande frequenza.
Noi che lavoriamo sul mercato da un po' ci abbiamo fatto l'abitudine, ma il piccolo risparmiatore? Come al solito è il primo a rimetterci! Inutile dirvi che nelle scorse settimane ho ricevuto molte mail da parte dei lettori del blog che mi chiedevano lumi e suggerimenti; cosa ho risposto? Quello che oramai vado rispondendo da 15 anni: non è nelle situazioni di panico che si devono prendere decisioni di investimento importanti. Le scelte legate al grado massimo di rischio sostenibile vanno effettuate in momenti diversi da quello attuale e, in queste settimane concitate e caratterizzate da alta volatilità ed incertezza, si possono, semmai, fare piccoli aggiustamenti al proprio portafoglio finanziario.
Intanto gli indici Usa stanno cercando di tornare al di sopra dei minimi del 2003: se dovessero riuscirvi l'allarme dovrebbe rientrare e i mercati azionari dovrebbero tornare a muoversi in trading range per i prossimi mesi; in caso contrario, saranno probabili ulteriori ribassi, anche significativi, che dovrebbero portare alla creazione di una bolla ribassista (l'opposto di quello che avvenne all'epoca della bolla tecnologica, ricordate?) di cui poter approfittare nel caso si avesse un'ottica di investimento di medio termine (3-7 anni).
A questo proposito, chiudo il post ricordando ai miei lettori che nella prossima Financial Markets LAB Newsletter parlerò diffusamente del tema legato alla valutazione attuale dei mercati azionari.
Rimanete sintonizzati!
venerdì 2 gennaio 2009
DAL LABORATORIO DEI MERCATI FINANZIARI - La follia delle previsioni

Ogni anno tra dicembre e gennaio, chi come me lavora nell'ambito dei mercati finanziari viene bombardato di previsioni riguardanti il futuro andamento delle Borse, dei tassi, delle variabili macroeconomiche nel nuovo anno. Affermazioni, numeri, statistiche, analisi, ricerche, sondaggi: tutto viene finalizzato alla previsione.
Ecco uno stralcio tratto dal bellissimo libro di Nassim Nicholas Taleb intitolato "il cigno nero" (vi allego il link):
http://www.unilibro.it/find_buy/Scheda/libreria/autore-taleb_nassim_n_/sku-12833826/il_cigno_nero_come_l_improbabile_governa_la_nostra_vita_.htm
"Molte istituzioni finanziarie a fine esercizio producono libretti chiamati-prospettive per il 200X - che guardano all'anno successivo, e naturalmente dopo aver formulato tali previsioni non controllano come sono andate. Il pubblico tuttavia, può risultare ancora più stupido se crede a ciò che dicono queste previsioni senza eseguire alcuni semplici test, che nonostante la loro facilità vengono raramente effettuati. Un test empirico elementare consiste nel paragonare queste star dell'economia ad un ipotetico tassista: si crea un agente sintetico, una persona che considera il numero più recente il miglior indicatore di quello successivo e che ammette di non sapere nulla. A questo punto basta paragonare i tassi di errore degli economisti di successo con quelli dell'agente sintetico."
Ebbene, date un'occhiata a questa successione di previsioni che erano state fatte tra la fine del 2007 e l'inizio del 2008:
• Jon Birger, senior writer, Fortune Investors Guide 2008
Smart investors should buy [Merrill Lynch] stock before everyone else comes to their senses.”
Merrill’s shares plummeted 77 percent.
• Elaine Garzarelli, president of Garzarelli Capital, Business Week’s Investment Outlook 2008
Buy some of the most beaten-down stocks, including those of giant financial institutions such as Lehman Brothers, Bear Stearns, and Merrill Lynch.
As of January 1, none of these firms will still exist.
• Sarah Ketterer, CEO of Causeway Capital Management, Fortune Investors Guide 2008
“Fannie Mae and Freddie Mac have been pummeled. Our stress-test analysis indicates those stocks are at bargain basement prices.”
Fannie and Freddie had lost 90 percent of their value.
• Jon Birger, senior writer, in Fortune Investors Guide 2008
Our bet is that in a stormy market investors will gravitate toward, GE, the ultimate blue chip.
GE’s stock price tumbled 55%, and it’s on the verge of losing its triple-A credit rating.
• Archie MacAllaster, chairman of MacAllaster Pitfield MacKay in Barron’s 2008 Roundtable
“Bank of America will [not cut its dividend], I think they’ll raise it this year. My target price for the stock is $55.”
BofA share price now hovers around $14, and it has slashed its dividend in half.
• James J. Cramer, “Future of Business” New York Magazine
“Goldman Sachs… finishes the year at $300 a share. Not a prediction — an inevitability.”
Goldman Sachs’ share price was $78, and the firm announced its first quarterly loss — $2.2 billion.
E potrei allungare la lista all'infinito; da ciò traggo un insegnamento che vado ripetendo ogni anno in questo periodo: occhio alle previsioni degli oracoli e dei maghetti; ragionate con la Vostra testa dopo aver messo insieme tutti i pezzi del puzzle.
A questo proposito Vi segnalo anche il post di esordio del blog FINANZA MONITOR, che ha accennato proprio alla problematica delle previsioni finanziarie:
http://finanzamonitor.blogspot.com/2009/01/e-nato-finanza-monitor-il-blog-dedicato.html
Ma allora, perchè si continuano a fare queste previsioni? Innanzitutto perchè il sistema le vuole; poi perchè le previsioni fanno guadagnare denaro.
Ma la vera risposta, forse, la da ancora una volta Nassim Nicholas Taleb:
"Pianificare potrebbe far parte di quell'equipaggiamento che ci rende esseri umani, ossia la coscienza. E' stato ipotizzato che nel nostro bisogno di proiettare le questioni nel futuro vi sia una dimensione evoluzionistica....L'idea proposta dal filosofo Daniel Dennett
(http://it.wikipedia.org/wiki/Daniel_Dennett)
è la seguente. Qual'è l'utilizzo più potente della nostra mente? E' proprio la capacità di fare ipotesi sul futuro e di giocare al gioco controfattuale....Uno dei vantaggi di tale comportamento è la possibilità di lasciar morire le ipotesi al posto nostro. Utilizzata in maniera corretta e in luogo di reazioni più viscerali, la capacità di prevedere ci libera effettivamente della selezione naturale immediata (al contrario di organismi più primitivi che erano vulnerabili alla morte e che sono cresciuti solo grazie al miglioramento del patrimonio genetico causato dalla selezione del migliore). In un certo senso prevedere ci consente di ingannare l'evoluzione."
giovedì 4 dicembre 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Qualche considerazione sui bilanci delle banche
Nelle ultime settimane ho puntato la mia attenzione sulle trimestrali delle banche (dati del terzo quarter); parliamo degli istituti di credito italiani; incredibilmente i dati sembrano buoni e i bilanci relativamente solidi. Ma come? E la crisi economica? E quella del credito? Tutto finito? Non mi sembra proprio......
Proviamo a guardare qualche numero. Unicredit chiude il terzo trimestre con utili netti di circa 550 milioni di euro! Poi però leggo che le modifiche ai principi contabili Ias 39 hanno causato un impatto positivo per circa 850 milioni di euro prima delle imposte. Se poi guardo Intesa San Paolo vedo che Passera ha dichiarato di aver proceduto a una riclassificazione di attività finanziarie detenute ai fini di negoziazione per 4 miliardi di euro a finanziamenti e crediti e per 125 milioni ad attività finanziarie disponibili per la vendita. Senza questa manovra si sarebbe registrato un impatto negativo ante imposte sul risultato dell’attività di negoziazione del terzo trimestre 2008 di 141 milioni di euro. Il gruppo ha anche effettuato una riclassificazione di attività finanziarie disponibili per la vendita per circa 6 miliardi a finanziamenti e crediti, senza la quale si sarebbe registrato un impatto negativo ante imposte direttamente sul patrimonio netto per circa 200 milioni. COME SONO STATE POSSIBILI TALI MODIFICHE? La risposta è legata alle modifiche agli Ias permesse dalle autorità. Ma cosa sono gli Ias? In poche parole, si tratta dell’insieme dei principi contabili internazionali che affrontano la tematica della rilevazione e valutazione degli strumenti finanziari che vanno a finire nei bilanci. La normativa è abbastanza complessa, ma, semplificando al massimo, possiamo dire che in base a tale legge le attività finanziarie detenute dalle banche non sono distinte a bilancio per la loro natura, ma per quello che l’istituto di credito intende farci; inoltre, alle diverse categorie corrispondono diversi criteri di valutazione degli strumenti finanziari.
Un altro aspetto importante di questa regolamentazione riguarda il concetto di fair value cioè il corrispettivo al quale un’attività finanziaria potrebbe essere scambiata tra due controparti. E se un titolo non è quotato? Allora lo devo valutare o sulla base dei prezzi registrati da strumenti con caratteristiche simili o attraverso l’utilizzo di modelli quantitativi di valutazione.
Inoltre, in certe circostanze, è possibile spostare alcuni strumenti all’interno del bilancio (vedi l'esempio di Intesa San Paolo). In particolare, dalla categoria degli strumenti di trading a quella delle attività disponibili per la vendita e dalla categoria delle attività disponibili per la vendita a quella dei finanziamenti e crediti. Ma non finisce qui! E’ stato anche dato un incentivo agli spostamenti! Infatti, è stato stabilito che il passaggio tra le categorie può essere fatto, in occasione della revisione dello standard, prendendo come costo il valore degli attivi al 1°luglio 2008 annullando, un intero trimestre di perdite!!
In realtà, le critiche a questi principi contabili sono molteplici e sono state lanciate anche prima dello scoppio della crisi attuale.
Ad esempio, in una fase di ribasso dei mercati (come quella attuale), la valorizzazione in tempo reale degli attivi delle banche le costringe a registrare perdite che in realtà non sono ancora state fatte. Un’altra critica è che l’introduzione del fair value inserisce un elemento di discrezionalità nella redazione dei bilanci nei casi in cui bisogna ricorrere all’utilizzo di modelli quantitativi per fare le valutazioni. In realtà, i modelli sono sempre una rappresentazione semplificata e teorica della realtà, basati su ipotesi che, per quanto verosimili, non necessariamente riescono a cogliere tutti gli aspetti necessari per una corretta valutazione del giusto valore. Si pensi poi a banche diverse che usano formule matematiche difformi per valutare uno stesso strumento, giungendo così a diverse conclusioni.
Il cosiddetto cigno nero di Nassim NicholasTaleb poi è sempre in agguato (affronterò in un futuro post le considerazioni fatte da questo grande scrittore); in altre parole, questi modelli si basano su ipotesi di distribuzione normale dei rendimenti delle attività finanziarie ma spesso le code di tale distribuzione (che ricomprendono i casi eccezionali) sono spesse ad evidenza del fatto che l’improbabile diventa la regola!
Tornando agli Ias, il fatto poi che gli asset siano valutati in base a cosa si intende farne, accentua il problema della discrezionalità di cui si parlava poc’anzi.
C’è poi da non sottovalutare un altro ordine di problemi: i bilanci dell’esercizio in corso avranno i conti dei primi due trimestri redatti sulla base dello Ias pre-riforma e il terzo trimestre predisposto secondo quanto previsto dallo Ias modificato. Siccome sono attesi ulteriori interventi, per eliminare alcune incorenze che la modifica ha apportato, il quarto trimestre verrà quasi sicuramente redatto sulla base di principi contabili diversi ancora.
I dati in corso di rilascio da parte delle banche europee non sono direttamente confrontabili con quelli dello stesso trimestre del precedente esercizio, con evidenti problemi nel valutare l’impatto della crisi sullo stato di salute degli istituti di credito.
Questo non farà che creare ulteriore incertezza e disorientamento tra analisti ed operatori di mercato. E’ pur vero che tutte le riclassificazioni degli attivi devono essere descritte in modo dettagliato in nota integrativa, ma è ovvio che l’immediatezza di quest’ultima è inferiore a quella dei semplici schemi di conto economico e stato patrimoniale. Una stima a priori dell’impatto quantitativo complessivo delle nuove regole contabili è impossibile.
Inoltre, oltre alla difficoltà di quantificare la quota di attivi ai quali le nuove disposizioni si applicano, c’è il problema dato dal fatto che l’applicazione delle nuove regole è discrezionale, quindi soltanto ex-post è possibile sapere in che misura lo Ias emendato ha inciso sui risultati del singolo istituto di credito. Un altro aspetto che fa riflettere è che sono stati fatti molti interventi a livello governativo per supportare le banche, contravvenendo alla normativa che, in ambito dell’Unione Europea, disciplina questo genere di aiuti.
Infine, sono stati modificati, in pochi giorni, i principi contabili internazionali, in modo da svincolare il sistema di valorizzazione degli attivi finanziari delle banche, basato sui prezzi di mercato.
E negli Stati Uniti cosa sta succedendo?! In un vecchio post (vi allego il link) avevo parlato della denuncia fatta dall’economista Nouriel Rubini (vi invito a rileggerlo se non lo avete già fatto!).
Un altro aspetto importante di questa regolamentazione riguarda il concetto di fair value cioè il corrispettivo al quale un’attività finanziaria potrebbe essere scambiata tra due controparti. E se un titolo non è quotato? Allora lo devo valutare o sulla base dei prezzi registrati da strumenti con caratteristiche simili o attraverso l’utilizzo di modelli quantitativi di valutazione.
Inoltre, in certe circostanze, è possibile spostare alcuni strumenti all’interno del bilancio (vedi l'esempio di Intesa San Paolo). In particolare, dalla categoria degli strumenti di trading a quella delle attività disponibili per la vendita e dalla categoria delle attività disponibili per la vendita a quella dei finanziamenti e crediti. Ma non finisce qui! E’ stato anche dato un incentivo agli spostamenti! Infatti, è stato stabilito che il passaggio tra le categorie può essere fatto, in occasione della revisione dello standard, prendendo come costo il valore degli attivi al 1°luglio 2008 annullando, un intero trimestre di perdite!!
In realtà, le critiche a questi principi contabili sono molteplici e sono state lanciate anche prima dello scoppio della crisi attuale.
Ad esempio, in una fase di ribasso dei mercati (come quella attuale), la valorizzazione in tempo reale degli attivi delle banche le costringe a registrare perdite che in realtà non sono ancora state fatte. Un’altra critica è che l’introduzione del fair value inserisce un elemento di discrezionalità nella redazione dei bilanci nei casi in cui bisogna ricorrere all’utilizzo di modelli quantitativi per fare le valutazioni. In realtà, i modelli sono sempre una rappresentazione semplificata e teorica della realtà, basati su ipotesi che, per quanto verosimili, non necessariamente riescono a cogliere tutti gli aspetti necessari per una corretta valutazione del giusto valore. Si pensi poi a banche diverse che usano formule matematiche difformi per valutare uno stesso strumento, giungendo così a diverse conclusioni.
Il cosiddetto cigno nero di Nassim NicholasTaleb poi è sempre in agguato (affronterò in un futuro post le considerazioni fatte da questo grande scrittore); in altre parole, questi modelli si basano su ipotesi di distribuzione normale dei rendimenti delle attività finanziarie ma spesso le code di tale distribuzione (che ricomprendono i casi eccezionali) sono spesse ad evidenza del fatto che l’improbabile diventa la regola!
Tornando agli Ias, il fatto poi che gli asset siano valutati in base a cosa si intende farne, accentua il problema della discrezionalità di cui si parlava poc’anzi.
C’è poi da non sottovalutare un altro ordine di problemi: i bilanci dell’esercizio in corso avranno i conti dei primi due trimestri redatti sulla base dello Ias pre-riforma e il terzo trimestre predisposto secondo quanto previsto dallo Ias modificato. Siccome sono attesi ulteriori interventi, per eliminare alcune incorenze che la modifica ha apportato, il quarto trimestre verrà quasi sicuramente redatto sulla base di principi contabili diversi ancora.
I dati in corso di rilascio da parte delle banche europee non sono direttamente confrontabili con quelli dello stesso trimestre del precedente esercizio, con evidenti problemi nel valutare l’impatto della crisi sullo stato di salute degli istituti di credito.
Questo non farà che creare ulteriore incertezza e disorientamento tra analisti ed operatori di mercato. E’ pur vero che tutte le riclassificazioni degli attivi devono essere descritte in modo dettagliato in nota integrativa, ma è ovvio che l’immediatezza di quest’ultima è inferiore a quella dei semplici schemi di conto economico e stato patrimoniale. Una stima a priori dell’impatto quantitativo complessivo delle nuove regole contabili è impossibile.
Inoltre, oltre alla difficoltà di quantificare la quota di attivi ai quali le nuove disposizioni si applicano, c’è il problema dato dal fatto che l’applicazione delle nuove regole è discrezionale, quindi soltanto ex-post è possibile sapere in che misura lo Ias emendato ha inciso sui risultati del singolo istituto di credito. Un altro aspetto che fa riflettere è che sono stati fatti molti interventi a livello governativo per supportare le banche, contravvenendo alla normativa che, in ambito dell’Unione Europea, disciplina questo genere di aiuti.
Infine, sono stati modificati, in pochi giorni, i principi contabili internazionali, in modo da svincolare il sistema di valorizzazione degli attivi finanziari delle banche, basato sui prezzi di mercato.
E negli Stati Uniti cosa sta succedendo?! In un vecchio post (vi allego il link) avevo parlato della denuncia fatta dall’economista Nouriel Rubini (vi invito a rileggerlo se non lo avete già fatto!).
Sempre in un vecchio post nutrivo dubbi sui dati delle banche (vi ricordate dei buchi neri?) che sarebbero usciti nel terzo trimestre:
In Usa l’equivalente degli Ias sono i Fas che classificano gli attivi in tre distinti livelli:
Asset il cui fair value è uguale al proprio prezzo di mercato.
Asset per cui non esiste un prezzo di mercato ma il cui valore può essere calcolato utilizzando modelli (con le solite approssimazioni di cui si parlava) che si servono soltanto di dati di input disponibili sul mercato.
Asset il cui fair value viene calcolato avvalendosi di modelli interni di valutazione che utilizzano anche input discrezionali (sempre con le solite approssimazioni di cui si parlava).
In Europa il “vincolo” dell’applicazione del fair value è stato aggirato, come abbiamo visto, consentendo il passaggio di attivi tra classi diverse (come detto poc’anzi, ad es. dalla categoria degli strumenti di trading a quella delle attività disponibili per la vendita o dalla categoria delle attività disponibili per la vendita a quella dei finanziamenti e crediti).
Negli Stati Uniti si è deciso di rimarcare il fatto che il fair value è il prezzo che il possessore di un’attività finanziaria può ricevere in un’ordinaria transazione di mercato. Non possono essere presi a riferimento, pertanto, i prezzi segnati nel caso o di liquidazioni forzate o di vendite effettuate in situazioni di difficoltà. La strada scelta dal Fasb (http://www.fasb.org/) è stata quella di ampliare il ventaglio dei casi nei quali la valutazione degli attivi può essere effettuata ricorrendo al mark-to-model.
Sicuramente è presto per trarre delle conclusioni, perché molto dipenderà da come le singole società decideranno di sfruttare (e di interpretare!) le possibilità concesse dalla nuova normativa.
Per il momento:
1) accantonerò l'analisi fondamentale dei bilanci delle banche per formulare le mie decisioni di investimento e mi affiderò solo ai miei charts e ai miei algoritmi quantitativi;
2) l’incertezza regna sovrana e ai mercati finanziari l’incertezza non piace………
giovedì 25 settembre 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Risposta ai lettori
Utilizzo questo post per rispondere in un colpo solo a diversi lettori che mi hanno rivolto la stessa domanda: ma perché te la prendi tanto con l'operato di Trichet?
La premessa è, poiché mi ritengo un umile operatore dei mercati finanziari, lungi da me l’idea di criticare la preparazione e la competenza del Presidente della Bce e dei suoi eminenti collaboratori.
Le mie critiche sono legate ai tempi e ai modi con cui questi esponenti (Trichet in primis) esternano o hanno esternato le proprie idee sull'economia e alla mancanza di flessibilità della politica monetaria della Bce, proprio in un momento, come la grave crisi che stiamo attraversando da mesi, in cui BISOGNA ESSERE FLESSIBILI.
La stretta monetaria di luglio e i precedenti annunci hawkish da parte di Trichet sono avvenuti nel momento più inadeguato possibile; i timori paventati da Trichet sulla core inflation ora sembrano attenuarsi visto che questa sta dando decisi segnali di rientro (possibile che i modelli econometrici della Bce non prevedessero questo rientro?!); inoltre, i timori di rallentamento dell'economia Euro ora si stanno concretizzando così come i mercati immobiliari dei vari Paesi (Spagna, Irlanda, Grecia etc.) stanno dando segnali preoccupanti.
Avevo più volte evidenziato e motivato l’inappropriatezza dell’operato della BCE (l'aumento di un quarto di punto è stata a mio avviso una manovra a dir poco inconsistente!) in diversi posts di cui allego il link:
La premessa è, poiché mi ritengo un umile operatore dei mercati finanziari, lungi da me l’idea di criticare la preparazione e la competenza del Presidente della Bce e dei suoi eminenti collaboratori.
Le mie critiche sono legate ai tempi e ai modi con cui questi esponenti (Trichet in primis) esternano o hanno esternato le proprie idee sull'economia e alla mancanza di flessibilità della politica monetaria della Bce, proprio in un momento, come la grave crisi che stiamo attraversando da mesi, in cui BISOGNA ESSERE FLESSIBILI.
La stretta monetaria di luglio e i precedenti annunci hawkish da parte di Trichet sono avvenuti nel momento più inadeguato possibile; i timori paventati da Trichet sulla core inflation ora sembrano attenuarsi visto che questa sta dando decisi segnali di rientro (possibile che i modelli econometrici della Bce non prevedessero questo rientro?!); inoltre, i timori di rallentamento dell'economia Euro ora si stanno concretizzando così come i mercati immobiliari dei vari Paesi (Spagna, Irlanda, Grecia etc.) stanno dando segnali preoccupanti.
Avevo più volte evidenziato e motivato l’inappropriatezza dell’operato della BCE (l'aumento di un quarto di punto è stata a mio avviso una manovra a dir poco inconsistente!) in diversi posts di cui allego il link:
Ora Trichet sta sottovalutando il fatto che:
1) affinché le banche possano risanare il loro bilancio è indispensabile avere una yield curve piu steep (almeno 300 bp di spread come ci dice la storia più recente!);
2) il deleveraging in atto in giro per il mondo condurrà ad un calo drastico dell’inflazione; se guardo alle crisi finanziarie avvenute dopo la seconda guerra mondiale, vedo che ogni volta è seguito un periodo di forte ridimensionamento del costo della vita (e in alcuni casi si è arrivati alla deflazione come negli anni 90 in Giappone); e sui mercati finanziari questo processo è in corso: ai primi di luglio, quando la Bce ha alzato di un quarto, il Crb index (indice che comprende l’andamento delle principali commodities) era intorno a 470 mentre il Crude Oil future era arrivato in area 147 dollari; nel momento in cui sto scrivendo questo post sui miei schermi leggo che il Crb è a 366 e il Crude Oil future a 104 .
Questo ha un impatto sul costo della vita significativo; guardate il grafico seguente:
Questo ha un impatto sul costo della vita significativo; guardate il grafico seguente:

Si vede come da inizio 2008, il costo medio giornaliero dovuto ad un aumento delle materie prime (nella fattispecie alimentari ed energia) è passato da circa 4,77 dollari a 0 (zero!) dollari!! E questo proprio grazie al ridimensionamento avutosi negli ultimi 2-3 mesi; e tutto a dimsotrazione del fatto che le spinte inflazionistiche in atto non sono da domanda ma solo dovute al rally avutosi sui prezzi delle materie prime.
Chiudo il post con un'altra considerazione sul confronto tra la crisi nipponica degli anni 90 (molto simile a quella attuale) e quella in corso; se si guarda all'andamento post crisi nipponica dei prezzi degli immobili e dei tassi di interesse, il sentiero di aggiustamento è chiaro! Tassi ANCORA GIU' (in Usa, nonostante i Fed funds siano al 2% la massa monetaria non sta crescendo abbastanza, figurarsi in area Euro!!!) e prezzi delle case ANCORA GIU'. Se la storia si ripete.........
Spero di aver risposto ai gentili lettori.
Spero di aver risposto ai gentili lettori.
Passo e chiudo.
mercoledì 24 settembre 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Ancora sulla questione delle retribuzioni stellari

Tanto per tornare sull’argomento: ecco il grafico che ho tratto dall’Economic Policy Institute che mostra il paradosso (uno dei tanti di questa grave crisi!) di cui vi parlavo nel precedente post: mentre il Tesoro americano fa ricadere sulle tasche dei cittadini gli errori dei managers, questi guadagnano 275 volte lo stipendio di un impiegato mentre negli anni 70 era solo di 35 volte superiore!
Torno sull'argomento perchè dopo gli strali lanciati da Gordon Brown alcuni giorni fa, sembra che se ne stiano accorgendo anche a Wall Street e gli stessi candidati alle Presidenziali Usa pare che abbiano nel loro programma elettorale proprio la limitazione delle paghe dei top managers.
Mi auguro che si cominci subito dai top managers che non hanno raggiunto obiettivi oggettivi e misurabili e hanno contribuito al dissesto finanziario statunitense!
Mi auguro che si cominci subito dai top managers che non hanno raggiunto obiettivi oggettivi e misurabili e hanno contribuito al dissesto finanziario statunitense!
giovedì 12 giugno 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Banche Centrali sull'orlo di una crisi di nervi?!
Per chi lavora come me sui mercati finanziari, gli ultimi giorni sono stati densi di news abbastanza sorprendenti che sono state un'occasione per fare commenti negativi con altri operatori del settore ma soprattutto per ridere molto amaramente delle esternazioni dei banchieri centrali. Sicuramente non vi saranno sfuggite le dichiarazioni delle Banche Centrali, in particolare della Fed e della Bce (ma anche di Draghi!!). Nel suo discorso tenuto nel primo pomeriggio a Barcellona, all'International Monetary Conference, Ben Bernanke ha mostrato meno pessimismo sulle prospettive della crescita economica del motore a stelle e strisce. Il numero uno della FED ha ammesso che l'economia resta debole, ma ha evidenziato la possibilità di un miglioramento nella seconda parte dell'anno e nel 2009. Il tono mi è parso sin troppo accomodante vista la situazione in cui versa l'economia statunitense (in particolare il mercato del lavoro, le condizioni del credito e la pessima situazione del mercato immobiliare).

Ma il top è stato raggiunto quando Bernanke ha parlato dell'inflazione e del biglietto verde. Il Chairman ha espresso grandi preoccupazioni sul fronte dell'inflazione che si mantiene ancora su livelli elevati ed ha evidenziato come non mancano ulteriori rischi in questa direzione, specie nel caso in cui si dovesse assistere ad un ulteriore apprezzamento dei prezzi delle materie prime. Per il momento la corsa di queste ultime non si è trasmessa in maniera significativa sulla componente “core”, ma occorrerà monitorare con grande attenzione l'andamento del dollaro. Per la prima volta Bernanke ha fatto così riferimento al mercato valutario e in particolare alla debolezza del biglietto verde che ora è fonte di preoccupazione per i riflessi negativi che potrà avere sulla dinamica dei prezzi al consumo. Il Chairman ha così assicurato che sarà prestata non poca attenzione alle implicazioni dei cambiamenti nel valore del dollaro, considerando anche i suoi effetti sull'inflazione. Il discorso è stato percepito molto male dai mercati finanziari perchè non solo ha escluso la possibilità di ulteriori tagli dei tassi ma ha anche paventato la possibilità di rialzi!!! Ma da quando in qua la Fed è interessata all'inflazione???? Il suo obiettivo non è l'occupazione e la crescita??? Una delle differenze nell'approccio alla politica monetaria che distingueva la Fed dalla Bce era proprio il fatto che la prima ha come obiettivo la salvaguardia della crescita (e dell'occupazione) e la seconda la stabilità dei prezzi!!!! Tra l'altro questo è pienamente dimostrato da cosa è successo nelle due ultime recessioni!!! (zone in grigio nel grafico sottostante):

Dai dati del Bureau of labour Statistics si vede in modo chiaro ed inequivocabile come la Fed, ligia al proprio mandato di salvaguardia della crescita e dell'occupazione, abbia iniziato a rialzare i tassi solo DOPO che il tasso di disoccupazione ha iniziato nuovamente a flettere.
Se pensiamo dunque che il tasso di disoccupazione abbia iniziato a salire non da molto e che il ciclo sia destinato ancora a continuare appare evidente come le affermazioni di Bernanke abbiano gettato un grande scompiglio tra gli operatori del settore. E questo è visibile anche nel balzo che hanno fatto le aspettative sui Fed fund (il mercato si aspetta un rialzo di quasi mezzo punto!!!!!!!!)....e siamo in piena recessione!!!!!!!
Se pensiamo dunque che il tasso di disoccupazione abbia iniziato a salire non da molto e che il ciclo sia destinato ancora a continuare appare evidente come le affermazioni di Bernanke abbiano gettato un grande scompiglio tra gli operatori del settore. E questo è visibile anche nel balzo che hanno fatto le aspettative sui Fed fund (il mercato si aspetta un rialzo di quasi mezzo punto!!!!!!!!)....e siamo in piena recessione!!!!!!!

La mia opinione è che la Fed non dovrebbe intervenire sui tassi nella prossima riunione (anche perchè se lo facesse sarebbe una brutta botta per i mercati azionari!!!).
Ma a rendere ancora più divertente gli ultimi giorni ci ha pensato anche il signor Trichet!!

Nel momento più inopportuno il Governatore della Bce dichiara che fra i motivi di maggiore preoccupazione resta l'andamento dei prezzi di prodotti energetici e alimentari. Non è un caso che la crescita delle previsioni sull'inflazione formulate dagli esperti dell'Eurosistema per 2008 e 2009 siano "riconducibili principalmente a ulteriori rincari del petrolio e dei beni alimentari, nonché a crescenti spinte inflazionistiche nel settore dei servizi". Alla base delle previsioni degli esperti, infatti, ci sono i futures su tali beni, che indicano rialzi consistenti per il prossimo futuro. "Le quotazioni delle materie prime minerali non energetiche - si legge sul bollettino - dovrebbero mediamente salire del 13,8% nel 2008 e del 6,2% nell'anno seguente. I prezzi internazionali degli alimentari aumenterebbero rispettivamente del 44% e del 6,1% nei due anni considerati". E' sulla base di tali previsioni che la Bce ha ribadito di trovarsi "in uno stato di maggiore allerta", di seguire "tutti gli sviluppi con grande attenzione" e ha promesso di intervenire "con tempestività e fermezza" per "evitare che si concretizzino effetti di secondo impatto e rischi per la stabilità dei prezzi nel medio termine". Ancora una volta, a preoccupare in modo particolare Francoforte, è "il processo di formazione dei salari e dei prezzi", perché "potrebbe risultare superiore alle attese correnti il potere delle imprese nel determinare i prezzi" e si "potrebbe registrare una crescita salariale maggiore del previsto". Tutto il discorso fila e rispetta gli obiettivi del mandato della Banca Centrale Europea ma.....c'è un MA, grosso come una casa: l'obiettivo di mantenere l'inflazione sotto il 2% non è mai stato rispettato nella realtà e oggi, all'improvviso, ci si sveglia e si afferma:"c'è l'inflazione: bisogna combatterla!" e questo nel momento più delicato per i mercati azionari (ricordo che era in corso un bear market rally!!) che ovviamente non possono reggere di fronte ad aspettative di rialzo dei tassi.
Chiudo con la ciliegina sulla torta: Draghi!
Le banche centrali dovrebbero trarre una lezione dal quadro di bassi tassi di interesse e credito facile che ha contribuito alla crisi finanziaria innescata dai mutui subprime Usa.
E' quanto dichiara Mario Draghi in un discorso tenuto ad Amsterdam per l'Associazione olandese delle banche estere.
Draghi ritiene che le banche centrali non siano riuscite a mitigare del tutto le tensioni sui mercati monetari e, pur definendosi "ansiosamente ottimista", avverte che non è chiaro se si sia toccato il fondo della crisi.
"La situazione potrebbe ancora peggiorare" (ma si rende conto dell'effetto annuncio provocato da simili dichiarazioni?!), si legge nel testo del discorso in italiano diffuso ai giornalisti.
E aggiunge:"Il livello eccezionalmente basso dei tassi di interesse negli anni scorsi aveva contribuito alla crescita eccessiva della liquidità, al mispricing dei diversi strumenti finanziari, ad allocare il rischio in maniera efficiente" (come dire che la Fed ha sbagliato tutto!!).
E ancora:"Le banche centrali dovrebbero considerare questi effetti al momento di fissare i tassi di riferimento della politica monetaria. Nel nuovo contesto finanziario la politica monetaria ha un legame sempre più stretto con la stabilità finanziaria, che le banche centrali non possono più trascurare"(l'abbiamo visto con le dichiarazioni già commentate di Bernanke e Trichet!!!!).
E' quanto dichiara Mario Draghi in un discorso tenuto ad Amsterdam per l'Associazione olandese delle banche estere.
Draghi ritiene che le banche centrali non siano riuscite a mitigare del tutto le tensioni sui mercati monetari e, pur definendosi "ansiosamente ottimista", avverte che non è chiaro se si sia toccato il fondo della crisi.
"La situazione potrebbe ancora peggiorare" (ma si rende conto dell'effetto annuncio provocato da simili dichiarazioni?!), si legge nel testo del discorso in italiano diffuso ai giornalisti.
E aggiunge:"Il livello eccezionalmente basso dei tassi di interesse negli anni scorsi aveva contribuito alla crescita eccessiva della liquidità, al mispricing dei diversi strumenti finanziari, ad allocare il rischio in maniera efficiente" (come dire che la Fed ha sbagliato tutto!!).
E ancora:"Le banche centrali dovrebbero considerare questi effetti al momento di fissare i tassi di riferimento della politica monetaria. Nel nuovo contesto finanziario la politica monetaria ha un legame sempre più stretto con la stabilità finanziaria, che le banche centrali non possono più trascurare"(l'abbiamo visto con le dichiarazioni già commentate di Bernanke e Trichet!!!!).

Insomma, non basta la recessione Usa! Dobbiamo anche fronteggiare le conseguenze dovute ad affermazioni poco felici o inappropriate di Banche Centrali sull'orlo di una crisi di nervi a causa del fatto che probabilmente si stanno rendendo conto che la situazione non è sotto controllo e sui mercati finanziari si continua a navigare a vista. In questa fase critica non abbiamo sicuramente bisogno di banchieri centrali che dicano ovvietà e spaventino ulteriormente i mercati finanziari ma abbiamo bisogno di autorità monetarie che lavorino per obiettivi comuni, agiscano con la collaborazione delle politiche fiscali intraprese dai rispettivi governi ed inviino messaggi rassicuranti e distensivi alle Piazze finanziarie. Qualcuno aveva detto che senza una politica fiscale efficiente, la politica monetaria serve a ben poco.........
sabato 1 marzo 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Società di gestione del risparmio italiane: quale processo decisionale per le decisioni di investimento?!
Nella catena di creazione di valore all'interno di una società di gestione del risparmio, un ruolo decisivo è svolto dal processo decisionale che promuove le scelte di investimento all'interno dei portafogli gestiti.
Una delle ragioni per le quali molti fondi italiani non battono il proprio benchmark di riferimento è dovuta proprio alla superficialità con la quale all'interno di molte sgr si giunge alla formulazione di idee di investimento. Alla base di un valido processo decisionale risiede una altrettanto valida organizzazione del cuore di una sgr; tanto più le figure professionali, rappresentate principalmente da analisti finanziari,da portfolio managers e da strategist/economisti, sono specializzate e tanto migliore risulteranno essere i risultati.
Ma specializzazione vuol dire tanti analisti e gestori che possano seguire l'intero mondo finanziario. Analisti impegnati a studiare i settori e le aziende che lo compongono a caccia di opportunità di investimento; gestori impegnati a comporre il proprio portafoglio tenendo conto delle caratteristiche del benchmark contro cui devono combattere; strategist ed economisti che definiscano le condizioni di fondo delle economie di riferimento all'interno delle quali i gestori dovranno poi operare. Il processo di investimento dovrà inizialmente definire l'allocazione tra azioni, obbligazioni, commodities e investiemnti alternativi (rappresentati da hedge funds e dal settore immobiliare).
E' in questo stadio che giocano un ruolo fondamentale strategist ed economisti; subito dopo si dovranno esprimere le prefernze per le geografie all'interno di ciascuna classe; quindi per le azioni e le obbligazioni si dovranno sovrappesare o sottopesare le diverse geografie di riferimento (Usa, Europa ex Uk, Giappone, Uk, Mercati emergenti); in questa fase gli strategist e gli economisti giocano ancora un ruolo importante perchè è proprio grazie alla loro ricerca quantitativa che si arriva a definire un ordine di preferenze.
Successivamente all'interno di ciascuna area geografica si effettueranno le scelte settoriali e di stock picking; ed è proprio a questo livello che entrano in gioco i gestori e gli analisti che avranno il compito di comporre i portafogli dei fondi che devono gestire. Nella composizione dei portafogli sarà importante il controllo del rischio finanziario che le decisioni di investimento hanno; ed ecco allora che interviene un'altra importante figura: quella del risk manager, che dovrà verificare il rispetto dei vincoli di rischiosità che ogni fondo possiede.
Questa in estrema sintesi è la catena del valore che identifichiamo con il nome di processo di investimento. In questa esemplificazione siamo partiti dalle asset class, ipotizzando un tipo di processo top down; in realtà sono molto frequenti approcci che partono dal basso (detti appunto bottom up) in cui grazie al giudizio espresso dagli analisti sulle singole società si costruisce il portafoglio partendo proprio dalla selezione dei titoli azionari.
Da questa sommaria descrizione risulta evidente come per poter creare valore sono necessarie strutture ramificate di figure professionali con competenze molto specializzate. Anche per questa ragione nei prossimi anni assisteremo ad un processo di consolidamento all'interno del settore del risparmio gestito, con le sgr di piccole dimensioni destinate a scomparire. Come nel film Highlander........ne resterà soltanto uno!!!! Ma questo processo di selezione naturale non potrà che rendere più efficiente il mondo del risparmio gestito italiano. L'unica speranza che esprimiamo è che anche questo settore non diventi terreno di conquista degli stranieri anche se ci rendiamo perfettamente conto che gli anglosassoni sono decisamente superiori in questo settore di attività economica. Effettivamente si sta già assitendo ad un processo di conquista con ripercussioni anche a livello occupazionale in Italia.
Gestori ed analisti italiani sono costretti a soccombere di fronte all'arrivo di gestori di portafoglio, analisti ed economisti stranieri.
E cosa faranno nostri gestori ed analisti?? Probabilmente si dovranno riciclare nel mondo della vendita finanziaria; troveremo sempre più ex gestori ed ex analisti tra i commerciali che verranno a proporre la vendita di prodotti finanziari!!!
Ma anche in questo caso a guadagnarci saranno i risparmiatori; questo perchè si troveranno davanti persone estremamente preparate che finalmente conosceranno a fondo le caratteristiche tecniche dei prodotti che venderanno.
Un altro nodo cruciale è rappresentato da quanto il processo decisionale sia improntato su criteri quantitativi piuttosto che su aspetti qualitativi e dicrezionali; ma su questo aspetto del problema torneremo più avanti con un altro post.
Una delle ragioni per le quali molti fondi italiani non battono il proprio benchmark di riferimento è dovuta proprio alla superficialità con la quale all'interno di molte sgr si giunge alla formulazione di idee di investimento. Alla base di un valido processo decisionale risiede una altrettanto valida organizzazione del cuore di una sgr; tanto più le figure professionali, rappresentate principalmente da analisti finanziari,da portfolio managers e da strategist/economisti, sono specializzate e tanto migliore risulteranno essere i risultati.
Ma specializzazione vuol dire tanti analisti e gestori che possano seguire l'intero mondo finanziario. Analisti impegnati a studiare i settori e le aziende che lo compongono a caccia di opportunità di investimento; gestori impegnati a comporre il proprio portafoglio tenendo conto delle caratteristiche del benchmark contro cui devono combattere; strategist ed economisti che definiscano le condizioni di fondo delle economie di riferimento all'interno delle quali i gestori dovranno poi operare. Il processo di investimento dovrà inizialmente definire l'allocazione tra azioni, obbligazioni, commodities e investiemnti alternativi (rappresentati da hedge funds e dal settore immobiliare).
E' in questo stadio che giocano un ruolo fondamentale strategist ed economisti; subito dopo si dovranno esprimere le prefernze per le geografie all'interno di ciascuna classe; quindi per le azioni e le obbligazioni si dovranno sovrappesare o sottopesare le diverse geografie di riferimento (Usa, Europa ex Uk, Giappone, Uk, Mercati emergenti); in questa fase gli strategist e gli economisti giocano ancora un ruolo importante perchè è proprio grazie alla loro ricerca quantitativa che si arriva a definire un ordine di preferenze.
Successivamente all'interno di ciascuna area geografica si effettueranno le scelte settoriali e di stock picking; ed è proprio a questo livello che entrano in gioco i gestori e gli analisti che avranno il compito di comporre i portafogli dei fondi che devono gestire. Nella composizione dei portafogli sarà importante il controllo del rischio finanziario che le decisioni di investimento hanno; ed ecco allora che interviene un'altra importante figura: quella del risk manager, che dovrà verificare il rispetto dei vincoli di rischiosità che ogni fondo possiede.
Questa in estrema sintesi è la catena del valore che identifichiamo con il nome di processo di investimento. In questa esemplificazione siamo partiti dalle asset class, ipotizzando un tipo di processo top down; in realtà sono molto frequenti approcci che partono dal basso (detti appunto bottom up) in cui grazie al giudizio espresso dagli analisti sulle singole società si costruisce il portafoglio partendo proprio dalla selezione dei titoli azionari.
Da questa sommaria descrizione risulta evidente come per poter creare valore sono necessarie strutture ramificate di figure professionali con competenze molto specializzate. Anche per questa ragione nei prossimi anni assisteremo ad un processo di consolidamento all'interno del settore del risparmio gestito, con le sgr di piccole dimensioni destinate a scomparire. Come nel film Highlander........ne resterà soltanto uno!!!! Ma questo processo di selezione naturale non potrà che rendere più efficiente il mondo del risparmio gestito italiano. L'unica speranza che esprimiamo è che anche questo settore non diventi terreno di conquista degli stranieri anche se ci rendiamo perfettamente conto che gli anglosassoni sono decisamente superiori in questo settore di attività economica. Effettivamente si sta già assitendo ad un processo di conquista con ripercussioni anche a livello occupazionale in Italia.
Gestori ed analisti italiani sono costretti a soccombere di fronte all'arrivo di gestori di portafoglio, analisti ed economisti stranieri.
E cosa faranno nostri gestori ed analisti?? Probabilmente si dovranno riciclare nel mondo della vendita finanziaria; troveremo sempre più ex gestori ed ex analisti tra i commerciali che verranno a proporre la vendita di prodotti finanziari!!!
Ma anche in questo caso a guadagnarci saranno i risparmiatori; questo perchè si troveranno davanti persone estremamente preparate che finalmente conosceranno a fondo le caratteristiche tecniche dei prodotti che venderanno.
Un altro nodo cruciale è rappresentato da quanto il processo decisionale sia improntato su criteri quantitativi piuttosto che su aspetti qualitativi e dicrezionali; ma su questo aspetto del problema torneremo più avanti con un altro post.
lunedì 25 febbraio 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - A proposito di inflazione
Continuiamo a stupirci di come l'inflazione non si veda nei numeri reali, quelli ufficiali rilasciati da ben noti uffici di ricerca; la realtà è ben diversa da quei numeri e lo si vede andando a fare la spesa tutti i giorni, piuttosto che leggendo delle rivendicazioni sindacali in giro per l'Europa; e le materie prime? Beh i prezzi delle commodities sono ai massimi storici; basta guardare il grafico del prezzo del petrolio in termini reali ai massimi storici dagli anni 40. E allora? Che conclusioni traiamo?
Innanzitutto che i panieri su cui sono calcolati i numeri dell'inflazione sono da rivedere drasticamente! Questo, tra l'altro, è quello che le associazioni dei consumatori vanno ripetendo oramai da tempo; in secondo luogo che nei mesi a venire se le banche centrali non terranno conto di questa variabile commetteranno un grave errore; e lo stiamo cominciando a vedere in Usa, con Bernanke più impegnato a soddisfare la campagna elettorale di Bush e gli investitori, piuttosto che ad analizzare quale potrebbe essere la dinamica inflazionistica dei mesi a venire.
Innanzitutto che i panieri su cui sono calcolati i numeri dell'inflazione sono da rivedere drasticamente! Questo, tra l'altro, è quello che le associazioni dei consumatori vanno ripetendo oramai da tempo; in secondo luogo che nei mesi a venire se le banche centrali non terranno conto di questa variabile commetteranno un grave errore; e lo stiamo cominciando a vedere in Usa, con Bernanke più impegnato a soddisfare la campagna elettorale di Bush e gli investitori, piuttosto che ad analizzare quale potrebbe essere la dinamica inflazionistica dei mesi a venire.

martedì 19 febbraio 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Nazionalizzazione di Northern Rock: una sconfitta per il liberismo e per Schumpeter
La notizia della nazionalizzazione di Northern Rock è piombata come un macigno negli scorsi giorni. Era dal 1947 che in Inghilterra non veniva nazionalizzata una banca e, anche se ammantata dall'aspetto di un "provvedimento momentaneo" rappresenta una vera sconfitta per chi crede nei principi del liberismo.
E lo è per almeno due ordini di ragione:
1) innanzitutto la nazionalizzazione della banca inglese farà aumentare di 100 miliardi di sterline il disavanzo pubblico inglese (circa il 7% del PIL). Inutile ricordare come molti economisti abbiano ampiamente dimostrato come i tagli alla spesa pubblica e le riduzioni dei carichi fiscali fanno aumentare sia l'occupazione che la crescita.
2) Qualche secolo fa uno dei più grandi economisti della storia, Joseph Schumpeter parlava di "distruzione creativa" riferendosi all'uscita dal mercato di imprese "marginali", cioè di imprese inefficienti (e in Italia noi ne sappiamo qualcosa, visto che abbiamo il più basso numero di fallimenti tra tutti i Paesi OCSE!!!). In tal senso il fallimento di un'azienda fa bene al mercato nel suo complesso perchè lo rinforza, permettendo di aumentare l'efficienza complessiva.
Così, anche in Inghilterra, il salvataggio di Northern Rock, che sembra non costare nulla, rappresenta un grande aggravio per i contribuenti inglesi. Tra l'altro, numerosi studi dimostrano come il contributo in termini di innovazione di prodotto e di processi produttivi, di solito, giunge dalle aziende giovani e molto raramente le imprese "nazionalizzate" riescono a cambiare pelle contribuendo all'efficienza del Paese a cui appartengono.
E lo è per almeno due ordini di ragione:
1) innanzitutto la nazionalizzazione della banca inglese farà aumentare di 100 miliardi di sterline il disavanzo pubblico inglese (circa il 7% del PIL). Inutile ricordare come molti economisti abbiano ampiamente dimostrato come i tagli alla spesa pubblica e le riduzioni dei carichi fiscali fanno aumentare sia l'occupazione che la crescita.
2) Qualche secolo fa uno dei più grandi economisti della storia, Joseph Schumpeter parlava di "distruzione creativa" riferendosi all'uscita dal mercato di imprese "marginali", cioè di imprese inefficienti (e in Italia noi ne sappiamo qualcosa, visto che abbiamo il più basso numero di fallimenti tra tutti i Paesi OCSE!!!). In tal senso il fallimento di un'azienda fa bene al mercato nel suo complesso perchè lo rinforza, permettendo di aumentare l'efficienza complessiva.
Così, anche in Inghilterra, il salvataggio di Northern Rock, che sembra non costare nulla, rappresenta un grande aggravio per i contribuenti inglesi. Tra l'altro, numerosi studi dimostrano come il contributo in termini di innovazione di prodotto e di processi produttivi, di solito, giunge dalle aziende giovani e molto raramente le imprese "nazionalizzate" riescono a cambiare pelle contribuendo all'efficienza del Paese a cui appartengono.
sabato 16 febbraio 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - Caro Draghi, fai invece di dire!!!
Dando una sbirciata ai contenuti degli ultimi commenti fatti da Draghi in interviste o apparizioni pubbliche, sembra che il Governatore della Banca d'Italia non perda mai l'occasione per esortare il sistema bancario a riorganizzarsi ed in particolare, a farlo nel settore del risparmio gestito. Questo settore oramai è in piena crisi; stampa ed organi ufficiali stanno continuando una campagna denigratoria contro il mondo dei fondi comuni di investimento e contro il parallelo mondo delle gestioni patrimoniali. Molte delle critiche mosse a questa industria del riusparmio gestito sono pienamente condivisibili e, in diverse occasioni abbiamo condiviso ed enfatizzato molte delle critiche. Tuttavia mi sento di lanciare un appello al Governatore di Bankitalia: per favore Dottor Draghi, non lanci soltanto anatemi e strali continuando a esortare le banche a dismettere e separare il mondo della produzione finanziaria (sgr) dal mondo della distribuzione (banche). Sarebbe ora di passare a fatti concreti con una revisione della legislazione che velocizzi questo processo di trasformazione che, in Italia, sta andando molto lentamente. Attraverso nuove regole del sistema le banche sarebbero costrette a dismettere le proprie sgr concentrandosi maggiormente sul loro core business. Questo permetterebbe anche l'ingresso di partner e compratori stranieri che hanno sviluppato migliori competenze delle società italiane nell'ambito dell'asset management. La contropartita potrebbe essere rappresentata da accordi in ambito commerciale che permetterebbero alle nostre banche di essere più competitive a livello internazionale ma anche di abbassare drasticamente i costi del credito per il piccolo risparmiatore. Allora, caro Draghi, oltrechè esternare agisca visto che ne ha le competenze e le possibilità!!!
sabato 9 febbraio 2008
DAL LABORATORIO DEI MERCATI FINANZIARI - E' sempre crisi nel mondo del risparmio gestito italiano
Ci eravamo occupati recentemente del cattivo andamento dell'industria del risparmio gestito italiano; è notizia di questi giorni che il mondo dei fondi comuni di investimento italiani nel mese di gennaio 2008 ha perso la bellezza di 19 miliardi. La disaffezione dei risparmiatori non è senz'altro ingiustificata; un'industria inefficiente, con prodotti maturi, che solo raramente produce un vero valore aggiunto per l'investitore e soprattutto come avevamo già sottolineato troppo legata al sistema bancario, con ovvii conflitti di interesse. Ma c'è di più!! C'è un altro grande paradosso: in questa industria lavorano "operai" che gestiscono centinaia di milioni di euro ne più ne meno con la responsabilità che può avere un grande imprenditore o un grande manager ma con una paradossale differenza: lo stipendio!!! Ci è capitato non di rado di imbatterci in situazioni in cui il gestore patrimoniale che decideva le allocazioni di decine di milioni di euro veniva remunerato con stipendi da "operaio". E con questo senza voler minimamente offendere la categoria degli operai!!!! Immaginiamo le motivazioni professionali di questi professionisti del risparmio quando vedono la loro busta paga a fine mese!!! E il problema non riguarda solamente la figura del gestore patrimoniale, ma anche quella del risk manager o del trader o dell'analista finanziario. Tutte queste figure professionali presuppongono percorsi di formazione e di studio molto molto alti ed un continuo aggiornamento professionale che, spesso non viene remunerato in bista paga. E allora i soldi dove vanno a finire?? Nelle tasche delle reti commerciali, nelle tasche di obsoleti dirigenti bancari sorpassati dal tempo e nelle tasche delle banche che in prevalenza possiedono la maggior parte delle società di gestione del risparmio italiane.
Qualche eccezzione nel panorama italiano lo si comincia a vedere ma è presto per ipotizzare cambiamenti radicali. E non bastano le parole di Draghi espresse a Bari nell'ultimo convegno Atic-Forex, che ha sollecitato una ristrutturazione del mondo delle sgr italiane. E non basta la Mifid. E non basta l'innovazione di prodotto, troppo lenta e farraginosa e soprattutto troppo distante dai veri bisogni di una clientela con bassa cultura finanziaria. Dunque il processo di cambiamento sarà lento e graduale perchè gli intrecci proprietari e gli interessi che coinvolgono le proprietà delle sgr sono estremamente complessi (in non pochi casi una sgr è posseduta da diverse banche!!) e ci sono in gioco poltrone di potere. Aspettiamoci dunque che il risparmiatore continui a rispondere con l'unica arma di cui dispone: la vendita del prodotto inefficiente!!!
Dobbiamo peraltro dare a Cesare quel che è di Cesare e ricordare come l'industria del risparmio gestito, praticamente nata negli anni 80 in Italia, ha svolto fino ad ora un importante ruolo di diffusione della cultura finanziaria e di aumento dell'efficienza del sistema finanziario italiano, traghettando i BOT people verso i mercati finanziari e permettendo loro di approcciare l'investimento azionario con criteri di maggiore efficienza (comprare un fondo è più efficiente che comprare alcune azioni grazie alla diversificazione!!!). Tuttavia il mondo dei mercati finanziari è in continua evoluzione e l'arrivo di nuovi prodotti più efficienti sul mercato impone all'industria del risparmio gestito una immediata risposta; in caso contrario è destinato a soccombere...........
Qualche eccezzione nel panorama italiano lo si comincia a vedere ma è presto per ipotizzare cambiamenti radicali. E non bastano le parole di Draghi espresse a Bari nell'ultimo convegno Atic-Forex, che ha sollecitato una ristrutturazione del mondo delle sgr italiane. E non basta la Mifid. E non basta l'innovazione di prodotto, troppo lenta e farraginosa e soprattutto troppo distante dai veri bisogni di una clientela con bassa cultura finanziaria. Dunque il processo di cambiamento sarà lento e graduale perchè gli intrecci proprietari e gli interessi che coinvolgono le proprietà delle sgr sono estremamente complessi (in non pochi casi una sgr è posseduta da diverse banche!!) e ci sono in gioco poltrone di potere. Aspettiamoci dunque che il risparmiatore continui a rispondere con l'unica arma di cui dispone: la vendita del prodotto inefficiente!!!
Dobbiamo peraltro dare a Cesare quel che è di Cesare e ricordare come l'industria del risparmio gestito, praticamente nata negli anni 80 in Italia, ha svolto fino ad ora un importante ruolo di diffusione della cultura finanziaria e di aumento dell'efficienza del sistema finanziario italiano, traghettando i BOT people verso i mercati finanziari e permettendo loro di approcciare l'investimento azionario con criteri di maggiore efficienza (comprare un fondo è più efficiente che comprare alcune azioni grazie alla diversificazione!!!). Tuttavia il mondo dei mercati finanziari è in continua evoluzione e l'arrivo di nuovi prodotti più efficienti sul mercato impone all'industria del risparmio gestito una immediata risposta; in caso contrario è destinato a soccombere...........
domenica 6 gennaio 2008
DAL LABORATORIO ONLINE DEI MERCATI FINANZIARI - I problemi del risparmio gestito
La notizia viene riportata da quasi tutti i giornali: circa 53 miliardi di deflussi netti negativi dal mondo del risparmio gestito italiano e solo il 9%-10% dei gestori riesce a battere il benchmark di riferimento.
C'è da stupirsi? Forse i lettori poco attenti saranno rimasti impressionati da questi numeri; tuttavia essi celano problemi vecchi ed irrisolti che continuano a trascinarsi da anni. Innanzitutto il nostro sistema bancario, troppo legato al mondo delle sgr, tanto che tutti i principali gruppi bancari possiedono una società di gestione del risparmio. Spesso il possesso è tale da condizionare in tutto e per tutto le politiche di governance della sgr, celando un palese conflitto di interessi.
In secondo luogo, citiamo la miopia di molti istituti di credito, decisamente più impegnati nelle loro attività "tradizionali" di banca e poco inclini ad investire con denaro e piani di sviluppo e rinnovamento nelle società di gestione. La pochezza di investimenti si ripercuote poi nei pochi investimenti fatti in ricerca ed analisi dei mercati finanziari che hanno come conseguenze processi di investimento vetusti, gestioni poco attive rispetto al benchmark e che, solo raramente, creano un vero valore aggiunto. Da qui, prodotti vecchi e troppo ancorati al benchmark di riferimento che, tra l'atro, annidano al loro interno costi troppo elevati che, in non pochi casi vanno ad ingrassare le reti di vendita e i gestori.
E' ovvio che i prodotti del risparmio gestito sono maturi anche grazie all'arrivo sul mercato di nuovi strumenti (ad esempio gli ETF); in ogni settore di attività economica quando un prodotto, nell'ambito del proprio ciclo di vita giunge allo stadio della maturazione viene sostituito con un altro prodotto o viene cambiato nelle sue caratteristiche di base. L'industria del risparmio gestito, ovviamente se ne accorta, ma spesso i cambiamenti delle caratteristiche dei prodotti sono solo una facciata (cambia cioè solo la carta con cui si avvolge il prodotto!!!) oppure, celano sorprese negative per i poveri risparmiatori che li acquistano (si vedano i mutui subprime e i prodotti absolute return).
Tuttavia, anche i risparmiatori hanno le loro colpe, sopratutto quando non si informano a sufficienza prima di investire il proprio denaro e subiscono passivamente le lusinghe del venditore che rifila loro prodotti finanziari non coerenti con il proprio profilo di rischio rendimento.
Tuttavia i risparmiatori hanno fame di novità e questa la si vede nel buon stato di salute degli hedge fund che hanno incrementato i loro flussi di 112 milioni di euro o nei progressi, in termini di raccolta, degli ETF; ma quanti risparmaitori conoscono bene gli Hedge fund e hanno le possibilità economiche (i tagli minimi di acquisto sono proibitivi!) per investirci??
C'è da stupirsi? Forse i lettori poco attenti saranno rimasti impressionati da questi numeri; tuttavia essi celano problemi vecchi ed irrisolti che continuano a trascinarsi da anni. Innanzitutto il nostro sistema bancario, troppo legato al mondo delle sgr, tanto che tutti i principali gruppi bancari possiedono una società di gestione del risparmio. Spesso il possesso è tale da condizionare in tutto e per tutto le politiche di governance della sgr, celando un palese conflitto di interessi.
In secondo luogo, citiamo la miopia di molti istituti di credito, decisamente più impegnati nelle loro attività "tradizionali" di banca e poco inclini ad investire con denaro e piani di sviluppo e rinnovamento nelle società di gestione. La pochezza di investimenti si ripercuote poi nei pochi investimenti fatti in ricerca ed analisi dei mercati finanziari che hanno come conseguenze processi di investimento vetusti, gestioni poco attive rispetto al benchmark e che, solo raramente, creano un vero valore aggiunto. Da qui, prodotti vecchi e troppo ancorati al benchmark di riferimento che, tra l'atro, annidano al loro interno costi troppo elevati che, in non pochi casi vanno ad ingrassare le reti di vendita e i gestori.
E' ovvio che i prodotti del risparmio gestito sono maturi anche grazie all'arrivo sul mercato di nuovi strumenti (ad esempio gli ETF); in ogni settore di attività economica quando un prodotto, nell'ambito del proprio ciclo di vita giunge allo stadio della maturazione viene sostituito con un altro prodotto o viene cambiato nelle sue caratteristiche di base. L'industria del risparmio gestito, ovviamente se ne accorta, ma spesso i cambiamenti delle caratteristiche dei prodotti sono solo una facciata (cambia cioè solo la carta con cui si avvolge il prodotto!!!) oppure, celano sorprese negative per i poveri risparmiatori che li acquistano (si vedano i mutui subprime e i prodotti absolute return).
Tuttavia, anche i risparmiatori hanno le loro colpe, sopratutto quando non si informano a sufficienza prima di investire il proprio denaro e subiscono passivamente le lusinghe del venditore che rifila loro prodotti finanziari non coerenti con il proprio profilo di rischio rendimento.
Tuttavia i risparmiatori hanno fame di novità e questa la si vede nel buon stato di salute degli hedge fund che hanno incrementato i loro flussi di 112 milioni di euro o nei progressi, in termini di raccolta, degli ETF; ma quanti risparmaitori conoscono bene gli Hedge fund e hanno le possibilità economiche (i tagli minimi di acquisto sono proibitivi!) per investirci??
domenica 16 dicembre 2007
DAL LABORATORIO DEI MERCATI FINANZIARI - Il bue dice cornuto all'asino!!
Curioso quello che è successo nell'ultimo incontro Usa-Cina; doveva essere un confronto volto a ridurre le distanze tra due mondi completamente diversi e invece.....è successo che gli Usa hanno accusato, anche se in maniera velata, i cinesi di drogare la loro moneta mantenendola fissa ed impedendole di rivalutararsi al fine di rispecchiare la forza dell'economia cinese; la Cina, dal canto suo accusa gli Usa di tornare nuovamente ad inondare il sistema di carta, stampando moneta e ricreando le condizioni di una bolla. Ma il paradosso è che entrambi hanno ragione!! Se la Cina avesse un cambio flessibile, attraverso questo avrebbe la possibilità di riequilibrare eventuali disequilibri di natura economica; dal canto suo, gli Usa, costretti dalla crisi del sistema finanziario, stanno riallargando i cordoni della borsa facendo "ripiovere denaro dagli elicotteri".
Iscriviti a:
Post (Atom)