Non perdete pertanto la mia prossima Newsletter.
Il report gratuito di Financial Markets LAB!
Si chiama Financial Markets LAB Newsletter ed è il mio report GRATUITO di ricerca ed analisi in materia di investimenti sui mercati finanziari contenente notizie, commenti, curiosità ed approfondimenti sull'andamento dei principali mercati finanziari.
Puoi riceverlo nella Tua mail mandando una richiesta all'indirizzo:
finmklab@yahoo.it
AUTORIZZAZIONE AL TRATTAMENTO DEI DATI PERSONALI INFORMATIVA AI SENSI DELL'ART. 13 DEL D.LGS 196 DEL 30 GIUGNO 2003 (Tutela delle persone e di altri soggetti rispetto al trattamento dei dati personali) - Il blog Financial Markets LAB desidera informare i propri lettori, ai sensi dell'articolo 13 del D.Lgs. 30 giugno 2003, n. 196, che i dati personali che li riguardano, raccolti in occasione della sottoscrizione della Financial Markets LAB Newsletter gratuita, saranno oggetto di trattamento ai sensi della legge sopraindicata. Si leggano a questo proposito i dettagli riportati nello spazio apposito, intitolato Privacy, in questa stessa pagina.
Visualizzazione post con etichetta "Argomenti finanziari di attualitàCommento sui mercati. Mostra tutti i post
mercoledì 7 dicembre 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - Stagionalità
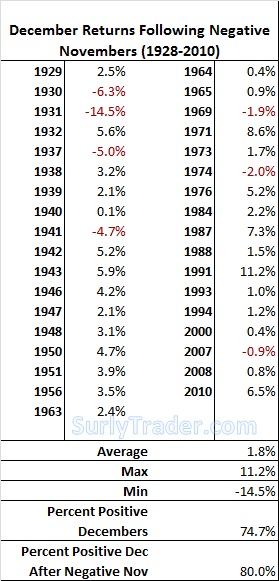
Sto ultimando un nuovo numero della Financial Markets LAB Newsletter che uscirà a breve; nel frattempo posto qualche statistica storica riguardo il mese di dicembre che mostra come sia confermata la tradizione positiva per l'azionario soprattutto quando il mese precedente (novembre) è stato negativo. I dati sono relativi alle azioni Usa, ma, ovviamente, hanno validità generica per formulare un giudizio di insieme sull'asset class equity.
Ovviamente, al di la della curiosità delle statistiche storiche, che, come sapete, guardo sempre con estremo interesse, il mio giudizio sull'azionario rimane sempre estremamente prudente.
Non perdete pertanto la mia prossima Newsletter.
sabato 3 settembre 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - Cronache dal fosso di Helm
L’assedio degli orchi ai bastioni del fosso di Helm continua senza sosta; oramai solo l’arrivo di Gandalf potrà salvarci; le forze sono allo stremo e mancano idee per fronteggiare questa grave situazione; anzi, le poche idee sono confuse e vengono cambiate in continuazione creando ancora più confusione nella battaglia per la difesa dei bastioni……
No signori, non è un estratto de “Il Signore degli Anelli” ma è la triste parodia in cui versano le economie occidentali. Usa ed area Euro sono sotto assedio e che qualcuno non mi venga a raccontare che questo è un problema della Grecia o dell’Italia. Sono anni che dalle pagine di questo blog e nelle mie Newsletter denuncio la grave situazione in cui versano tutte le economie che negli ultimi 15 anni hanno vissuto al di sopra delle proprie possibilità inondando il sistema economico-finanziario di carta e, soprattutto, di debito. Ora siamo alla resa dei conti ma il tempo che rimane non è più tanto e, soprattutto, non possiamo più permetterci di usare le solite armi per la difesa del fosso di Helm. Basta con le politiche di Quantitative easing che continuano a gettare liquidità nella mischia alimentando nuove bolle sui prezzi degli asset finanziari. Anche le attese che si erano alimentate per l’incontro di Jeckson Hole le reputo totalmente fuori luogo. Mettiamoci in testa che le Banche Centrali hanno fatto (MALE) quello che dovevano fare e ora tocca alle riforme strutturali che paesi come Stati Uniti o l’Italia devono assolutamente attuare. Ma manca il coraggio perché abbiamo delegato il nostro futuro e quello dei nostri figli ad una classe politica collusa ed incompetente; e se in Italia le cose vanno male non mi dite che in Usa stanno bene; Obama si è rivelato una vera e propria delusione in quanto non è riuscito a mettere a tacere le lobbies di cui è schiavo e non ha attuato le riforme che la gente gli chiedeva. Questa volta le cose appaiono molto più gravi rispetto alla partenza dei bear market sull’azionario nel 2000 e nel 2007 per una semplice ragione: manca la fiducia; in altre parole gli investitori non danno credito alle armi di cui dispone ad esempio la Fed; e come si può dar torto a chi la fiducia non ce l’ha? Guardando agli effetti sulle performance degli asset finanziari delle precedenti politiche di QE (1 e 2) risulta palese come nel QE 2 i benefici sono risultati estremamente limitati rispetto al QE 1. Il corpo malato dell’economia si è assuefatto alla medicina indotta dalle Banche Centrali. E’ come se prendi sempre antibiotici: alla fine il loro effetto benefico si ridurrà. In un contesto di questo tipo il risparmiatore deve giocare in difesa, li arroccato nel fosso di Helm.
Personalmente nel corso di questi anni ho aumentato sensibilmente la quota di "armi non convenzionali" come ad esempio l’oro che consente di cautelarsi da queste fasi di aumento dell’avversione al rischio. Come avevo segnalato nei precendenti post e nella mia Newsletter, dopo la rottura dello S&P500 dell’area 1250, ho cambiato il mio portafoglio finanziario drasticamente riducendo il rischio azionario e, nell’ambito di questo sto privilegiando i temi difensivi (azioni large cap, azioni stile growth, azioni high dividend, azioni italiane sottovalutate); ho inoltre tagliato le mie posizioni sui titoli high yield troppo sensibili ai destini del ciclo economico; anche i titoli di stato in giro per il mondo hanno poca attrattività e così il mio portafoglio è fatto di qualche (pochi) Btp con scadenza a due-tre anni, molte Bei, qualche titolo corporate avente scadenze non troppo lunghe ed appartenenti a settori difensivi, una buona presenza su titoli governativi di paesi emergenti che presentano bilanci decisamente più virtuosi di quelli delle economie occidentali. Infine una buona presenza di liquidità (cash is king!) che in queste fasi volatili mi permette di impostare operazioni di trading veloce su situazioni di eccesso che frequentemente si vengono a creare.
No signori, non è un estratto de “Il Signore degli Anelli” ma è la triste parodia in cui versano le economie occidentali. Usa ed area Euro sono sotto assedio e che qualcuno non mi venga a raccontare che questo è un problema della Grecia o dell’Italia. Sono anni che dalle pagine di questo blog e nelle mie Newsletter denuncio la grave situazione in cui versano tutte le economie che negli ultimi 15 anni hanno vissuto al di sopra delle proprie possibilità inondando il sistema economico-finanziario di carta e, soprattutto, di debito. Ora siamo alla resa dei conti ma il tempo che rimane non è più tanto e, soprattutto, non possiamo più permetterci di usare le solite armi per la difesa del fosso di Helm. Basta con le politiche di Quantitative easing che continuano a gettare liquidità nella mischia alimentando nuove bolle sui prezzi degli asset finanziari. Anche le attese che si erano alimentate per l’incontro di Jeckson Hole le reputo totalmente fuori luogo. Mettiamoci in testa che le Banche Centrali hanno fatto (MALE) quello che dovevano fare e ora tocca alle riforme strutturali che paesi come Stati Uniti o l’Italia devono assolutamente attuare. Ma manca il coraggio perché abbiamo delegato il nostro futuro e quello dei nostri figli ad una classe politica collusa ed incompetente; e se in Italia le cose vanno male non mi dite che in Usa stanno bene; Obama si è rivelato una vera e propria delusione in quanto non è riuscito a mettere a tacere le lobbies di cui è schiavo e non ha attuato le riforme che la gente gli chiedeva. Questa volta le cose appaiono molto più gravi rispetto alla partenza dei bear market sull’azionario nel 2000 e nel 2007 per una semplice ragione: manca la fiducia; in altre parole gli investitori non danno credito alle armi di cui dispone ad esempio la Fed; e come si può dar torto a chi la fiducia non ce l’ha? Guardando agli effetti sulle performance degli asset finanziari delle precedenti politiche di QE (1 e 2) risulta palese come nel QE 2 i benefici sono risultati estremamente limitati rispetto al QE 1. Il corpo malato dell’economia si è assuefatto alla medicina indotta dalle Banche Centrali. E’ come se prendi sempre antibiotici: alla fine il loro effetto benefico si ridurrà. In un contesto di questo tipo il risparmiatore deve giocare in difesa, li arroccato nel fosso di Helm.
Personalmente nel corso di questi anni ho aumentato sensibilmente la quota di "armi non convenzionali" come ad esempio l’oro che consente di cautelarsi da queste fasi di aumento dell’avversione al rischio. Come avevo segnalato nei precendenti post e nella mia Newsletter, dopo la rottura dello S&P500 dell’area 1250, ho cambiato il mio portafoglio finanziario drasticamente riducendo il rischio azionario e, nell’ambito di questo sto privilegiando i temi difensivi (azioni large cap, azioni stile growth, azioni high dividend, azioni italiane sottovalutate); ho inoltre tagliato le mie posizioni sui titoli high yield troppo sensibili ai destini del ciclo economico; anche i titoli di stato in giro per il mondo hanno poca attrattività e così il mio portafoglio è fatto di qualche (pochi) Btp con scadenza a due-tre anni, molte Bei, qualche titolo corporate avente scadenze non troppo lunghe ed appartenenti a settori difensivi, una buona presenza su titoli governativi di paesi emergenti che presentano bilanci decisamente più virtuosi di quelli delle economie occidentali. Infine una buona presenza di liquidità (cash is king!) che in queste fasi volatili mi permette di impostare operazioni di trading veloce su situazioni di eccesso che frequentemente si vengono a creare.
lunedì 11 luglio 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - Update sulla mia view di mercato
Gli ultimi segnali provenienti dai mercati finanziari debbono indurre ad un attegiamento di estrema cautela nel momento in cui investiamo i nostri soldi. Ho l'impressione che i problemi che stanno riemergendo non sono solo legati alla crisi europea e all'attacco delle locuste al nostro Belpaese. I dati sull'occupazione Usa hanno parlato chiaro: con questi ritmi di crescita l'economia più importante del mondo non è in grado di creare nuovi posti di lavoro sufficienti per abbassare il tasso di disoccupazione; non solo: l'immane mole del debito Usa continua a pesare sulle prospettive di crescita future. Per il momento l'area che sto monitorando sull'indice S&P500 ha tenuto (1250) ma nel caso di una violazione ribassista con chiusura settimanale di tale livello abbasserò drasticamente le mie posizioni sull'azionario. Raccomando estrema selettività nell'acquisto di azioni europee privilegiando temi difensivi; per il momento sto lontano dal settore finanziario mentre proprio oggi ho iniziato ad acquistare Btp a due/tre anni che offrono un rendimento interessante. L'oro rappresenta ancora una copertura efficace contro eventuali rischi sistemici e risulta essere in assoluto la valuta (si avete capito bene, la valuta e non la materia prima!) più forte. Al momento titoli corporate, high yield e obbligazioni di paesi emergenti non sembrano destare preoccupazioni.
Stay tuned!
Stay tuned!
domenica 12 giugno 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - Ecco perchè siamo in un Bear Market Secolare
Diversi amici lettori del blog rimangono disorientati quando nei miei post o nella Financial Markets LAB Newsletter parlo di Bear Market Secolare o di Bull Market Ciclici. Proviamo allora ad usare un grafico per far comprendere meglio ai lettori cosa intendo. A questo proposito vi ho allegato un chart che mostra i corsi dello S&P500 depurati dall'effetto inflazione. Guardate cosa è successo dal 2000 ad oggi. L'indice Usa ha fatto un massimo a 1527.46 nel 2000 poi è sceso a 800.58 nel 2002; quindi ha fatto un massimo (ma inferiore a quello del 2000!) a 1561.80 nel 2007 per poi scendere nuovamente a 683.38 (nuovo minimo più basso di quello del 2002!) nel 2009. Da li è ripartito il rialzo sino ai livelli dei nostri giorni. Ebbene, l'indice S&P500 dal 2000 ad oggi continua a segnare massimi decrescenti e minimi decrescenti (individuati dal canale ribassista in rosso): questa è la rappresentazione grafica del Bear Market Secolare. Nell'ambito di questa fase i periodi 2002-2007 e 2009-2011 rappresentano i Bull market Ciclici.
venerdì 10 giugno 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - The same old story
Sui mercati finanziari si sta ripetendo per l'ennesima volta un film già visto: le banche centrali inondano di liquidità il sistema stampando moneta in modo indiscriminato e con l'illusione di dare un contributo alla crescita economica; il denaro invece che confluire verso il sistema produttivo si riversa sugli strumenti finanziari che più appagano l'appetito per il rischio e la fame speculativa degli investitori; i prezzi delle attività finanziarie vanno verso livelli stellari che non trovano un riscontro nei valori reali; sale tutto: azioni, materie prime, titoli corporate, obbligazioni dei mercati emergenti; improvvisamente le banche centrali tolgono il sostegno della liquidità perchè si rendono conto di avere esagerato; gli operatori cominciano a delineare scenari di aumento del costo del denaro e prendono coscienza degli eccessi sui prezzi delle attività finanziarie; la bolla scoppia e il cosidetto "parco buoi" rimane con il cerino in mano. Questa in estrema sintesi è anche la storia del bull market ciclico che stiamo vivendo da marzo 2009. The same old story.
Il rimbalzo partito poco più di due anni fa allora è finito? Non credo, ma i livelli che avevano raggiunto gli indici azionari alcune settimane fa avrebbero dovuto indurci ad una maggiore cautela (come peraltro avevo segnalato qui sul blog e nella mia Newsletter). E ora cosa attendersi? E' la domanda che tutti voi mi state ponendo nelle mail che mi inoltrate. Beh sicuramente il contesto è estremamente fragile ed incerto: la ripresa economica stenta, il mercato del lavoro nei paesi occidentali è asfittico, il mercato immobiliare Usa è in crisi perenne, il polmone Cinese mostra qualche segnale di affanno e gli indicatori anticipatori del ciclo economico ci stanno segnalando una battuta di arresto. Ad aggravare la situazione ci si mette pure la Fed che stacca la spina con la fine del QE2. Cosa dire poi del livello di indebitamento raggiunto dagli investitori; guardate il Nyse Margin Debt (thanks to DS Short) che sta mostrando segnali di cedimento e soprattutto guardate che stretta correlazione c'è con l'andamento dei mercati azionari (il confronto è proprio con la borsa Usa). Mi chiedo: cosa succederà se la Fed (come effettivamente sembra voglia fare) deciderà di non continuare a fornire liquidità al sistema? Beh mi aspetto un crollo del Nyse margin debt in concomitanza con una discesa ulteriore dei corsi azionari.
E la Bce? Beh la scellerata banca centrale europea ha fatto intendere chiaramente nel suo ultimo statement che a luglio i tassi ufficiali verranno ritoccati al rialzo.
Dunque le banche centrali fanno (costruiscono bolle) e disfanno (danno il loro contributo a farle esplodere) e tra il fare ed il disfare non c'è nulla (o quasi) che vada nella direzione di favorire una crescita economica sana.
Riepilogando:
1) la droga della liquidità sta venendo meno e tra un po' il paziente si risveglierà pieno di dolori e acciacchi;
2) in area 1250-1260 l'indice S&P500 dovrebbe trovare un supporto tecnico importante che potrebbe arginare momentaneamente la correzione in atto;
3) le possibilità per un nuovo guizzo rialzista delle borse sono legate a filo doppio ai segnali provenienti dagli indicatori anticipatori del ciclo: un nuovo allungo di questi ultimi ci segnalerebbe che nonostante tutti i problemi il bull market ciclico avrebbe ancora qualche mese di vita e questa rimane l'ipotesi che, nonostante tutto, mi convince di più. Proprio per questo in zona 1250/1260 imposterò acquisti tattici protetti da un rigido stop loss.
Stay tuned...
Il rimbalzo partito poco più di due anni fa allora è finito? Non credo, ma i livelli che avevano raggiunto gli indici azionari alcune settimane fa avrebbero dovuto indurci ad una maggiore cautela (come peraltro avevo segnalato qui sul blog e nella mia Newsletter). E ora cosa attendersi? E' la domanda che tutti voi mi state ponendo nelle mail che mi inoltrate. Beh sicuramente il contesto è estremamente fragile ed incerto: la ripresa economica stenta, il mercato del lavoro nei paesi occidentali è asfittico, il mercato immobiliare Usa è in crisi perenne, il polmone Cinese mostra qualche segnale di affanno e gli indicatori anticipatori del ciclo economico ci stanno segnalando una battuta di arresto. Ad aggravare la situazione ci si mette pure la Fed che stacca la spina con la fine del QE2. Cosa dire poi del livello di indebitamento raggiunto dagli investitori; guardate il Nyse Margin Debt (thanks to DS Short) che sta mostrando segnali di cedimento e soprattutto guardate che stretta correlazione c'è con l'andamento dei mercati azionari (il confronto è proprio con la borsa Usa). Mi chiedo: cosa succederà se la Fed (come effettivamente sembra voglia fare) deciderà di non continuare a fornire liquidità al sistema? Beh mi aspetto un crollo del Nyse margin debt in concomitanza con una discesa ulteriore dei corsi azionari.
E la Bce? Beh la scellerata banca centrale europea ha fatto intendere chiaramente nel suo ultimo statement che a luglio i tassi ufficiali verranno ritoccati al rialzo.
Dunque le banche centrali fanno (costruiscono bolle) e disfanno (danno il loro contributo a farle esplodere) e tra il fare ed il disfare non c'è nulla (o quasi) che vada nella direzione di favorire una crescita economica sana.
Riepilogando:
1) la droga della liquidità sta venendo meno e tra un po' il paziente si risveglierà pieno di dolori e acciacchi;
2) in area 1250-1260 l'indice S&P500 dovrebbe trovare un supporto tecnico importante che potrebbe arginare momentaneamente la correzione in atto;
3) le possibilità per un nuovo guizzo rialzista delle borse sono legate a filo doppio ai segnali provenienti dagli indicatori anticipatori del ciclo: un nuovo allungo di questi ultimi ci segnalerebbe che nonostante tutti i problemi il bull market ciclico avrebbe ancora qualche mese di vita e questa rimane l'ipotesi che, nonostante tutto, mi convince di più. Proprio per questo in zona 1250/1260 imposterò acquisti tattici protetti da un rigido stop loss.
Stay tuned...
lunedì 16 maggio 2011
DAL LABORATORIO DEI MERCATI FINANZIARI - Ancora una volta l'ECRI segnala cautela!
Ancora una volta questo importante indice sembra volerci segnalare cautela; guardate il chart: l'indice pare non avere la forza per spingersi oltre la resistenza dinamica che ho tracciato sul grafico; un eventuale ripiegamente di questo indice ci segnalerebbe l'avvio di una fase debole per l'economia, con conseguenze non esalktanti per i temi di investimento rischiosi. Personalmente sto riducendo l'esposizione al rischio dei miei portafogli capitalizzando una parte degli utili sulle scommesse che da inizio anno stanno andando meglio (obbligazioni emergenti in valuta locale e high yield).
Iscriviti a:
Post (Atom)